
Comprar una casa en el rural de Galicia puede reducir mucho el impuesto de la compraventa. Pero una vivienda no queda libre de ITP simplemente por estar en una aldea. Hay que comprobar la parroquia, el destino del inmueble y las circunstancias de quienes lo compran.
En las operaciones sujetas a transmisiones patrimoniales onerosas, la normativa gallega contempla un 6 % para determinadas viviendas en zonas rurales, un 5 % si van a ser vivienda habitual y se cumplen los requisitos, y un 4 % para ciertos inmuebles destinados a rehabilitación inmediata. Además, algunos compradores pueden aplicar una deducción del 100 % de la cuota y pagar cero por esta modalidad del impuesto.
La diferencia puede ser de varios miles de euros. Para saber qué corresponde en tu caso, conviene hacer las comprobaciones antes de firmar y dejar documentado el beneficio que se solicita.
Si necesitas revisar una liquidación, una comprobación de valores o una reclamación frente a Hacienda, puedes consultar el servicio de asesoramiento fiscal.
Qué ITP se paga al comprar una vivienda en el rural de Galicia
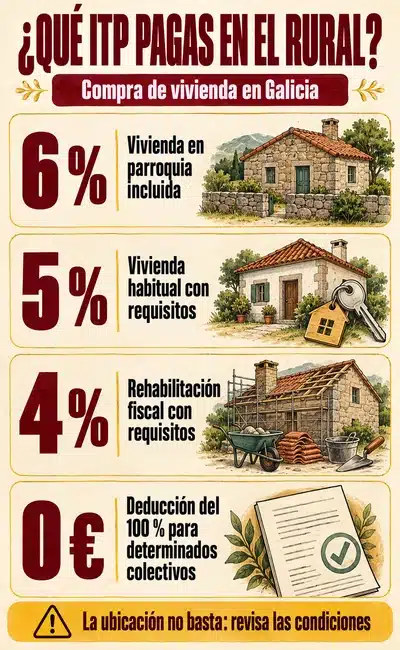
Esta es la primera orientación para una compraventa sujeta a ITP, en su modalidad de transmisiones patrimoniales onerosas —TPO—:
| Supuesto | Tratamiento fiscal |
|---|---|
| Compra de un inmueble sin beneficio fiscal aplicable | Tipo general del 8 %, como referencia de comparación. |
| Inmueble para uso de vivienda en una parroquia incluida en la delimitación oficial | Tipo del 6 %. |
| Vivienda habitual en esa parroquia, cumpliendo los requisitos de precio, patrimonio y documentación | Tipo del 5 %. |
| Inmueble en esa parroquia destinado a rehabilitación inmediata, con los requisitos legales | Tipo del 4 %. |
| Vivienda habitual adquirida por determinados colectivos protegidos que cumplen sus requisitos | Tipo del 3 %; si también cumple la ubicación rural, deducción del 100 % de esa cuota. |
Estos beneficios tienen condiciones diferentes. No se suman porcentajes ni se puede escoger una fila solo porque resulte más barata. También pueden existir otros tipos reducidos aplicables a la situación personal del comprador.
👉 La regulación principal está en los artículos 14 y 16 del Decreto legislativo 1/2011 de Galicia. Si necesitas comparar con una compra fuera de estas zonas, puedes consultar la guía general del ITP en Galicia.
Cómo orientar tu caso en cinco comprobaciones
- ¿La compra tributa por TPO? Confírmalo antes de usar estos porcentajes. Si corresponde IVA y AJD, el análisis es distinto.
- ¿La parroquia está incluida y el inmueble tiene uso de vivienda? Esta es la puerta de entrada al 6 % rural.
- ¿Será tu vivienda habitual? Comprueba precio, patrimonio y escritura: puedes encajar en el 5 % si cumples sus condiciones.
- ¿Perteneces a alguno de los colectivos protegidos? Revisa sus requisitos específicos. El tipo del 3 % y la deducción rural pueden dejar la cuota en cero, incluso solo para una participación de la compra.
- ¿La operación es para rehabilitar? Examina por separado la vía del 4 %: exige rehabilitación fiscal, constancia en escritura y cumplimiento de plazos. No se añade a los otros beneficios como un descuento extra.
Este recorrido identifica qué revisar; no sustituye la comprobación de todos los requisitos. Si la parroquia no está incluida, puede existir otro tipo reducido por tus circunstancias personales.
Antes de calcular: ¿la operación tributa por ITP o por IVA?
Este artículo se centra en compraventas sujetas a TPO, como sucede habitualmente al adquirir una vivienda usada a un particular.
Una primera entrega de vivienda por el promotor normalmente tributa por IVA y, cuando corresponde, por actos jurídicos documentados —AJD—. También hay operaciones con inmuebles usados en las que interviene un empresario y el tratamiento requiere un análisis específico.
Galicia prevé beneficios rurales en AJD para determinados compradores, pero una deducción en AJD no elimina el IVA. Tampoco debe darse por hecho que una compra para rehabilitar tributa por TPO: la situación del vendedor y las características de la operación importan.
Cómo saber si la vivienda está en una zona rural con beneficios fiscales
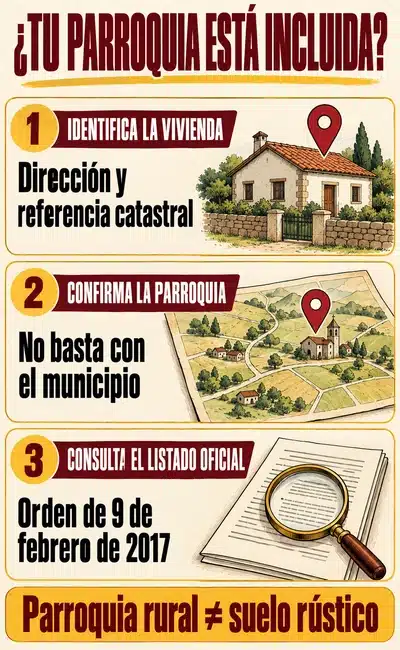
👉 La referencia es la parroquia en la que se encuentra el inmueble, dentro de la delimitación oficial de zonas poco pobladas o áreas rurales. No basta con el nombre del ayuntamiento, con el aspecto de la casa o con que el anuncio inmobiliario diga «casa rural».
El listado se recoge en el anexo de la Orden de 9 de febrero de 2017, publicada en el DOG de 10 de febrero.
Antes de entregar arras o cerrar el presupuesto, comprueba:
- La dirección y la referencia catastral exactas de la vivienda.
- El municipio y la parroquia a los que pertenece.
- La correspondencia de esa parroquia con el listado oficial aplicable en la fecha de compra.
- Qué se transmite realmente: vivienda, anexos, terreno o varias fincas con distinta naturaleza.
Ejemplo local comprobado
El anexo incluye las seis parroquias de Laxe: Laxe (Santa María), Nande (San Simón), Sarces (San Amedio), Serantes (Santa María), Soesto (Santo Estevo) y Traba (Santiago).
En Carballo, en cambio, aparecen parroquias como Bértoa (Santa María) y Razo (San Martiño), pero no Carballo (San Xoán). Dos viviendas del mismo municipio pueden tener distinta elegibilidad territorial. Estar en una parroquia incluida no garantiza por sí solo la cuota cero: faltan los requisitos del comprador y de la operación.
👉 Para consultar el anexo, abre la versión web del DOG enlazada arriba y utiliza «Buscar en la página» con el municipio y la parroquia. Si la dirección o la delimitación no son claras, confirma la ubicación con documentación municipal antes de liquidar.
«Zona rural» y «suelo rústico» tampoco significan lo mismo. La primera delimitación se utiliza para estos beneficios territoriales; la segunda responde a la clasificación urbanística del suelo y tiene su propia regulación fiscal.
Cuándo se aplica el 6 % y cuándo puede aplicarse el 5 %
El artículo 14.Siete establece un tipo del 6 % para la adquisición de inmuebles para uso de vivienda situados en las parroquias incluidas. Esta modalidad no exige, por sí misma, que la vivienda sea la residencia habitual del comprador.
Por eso, una segunda residencia puede encajar en el 6 % si cumple los requisitos de ubicación y uso. Lo que no puede hacerse es aplicar automáticamente un beneficio de vivienda a cualquier terreno, almacén o construcción sin analizar qué se adquiere.
El tipo baja al 5 % cuando se destina a vivienda habitual y se cumplen las condiciones del artículo 14.Dos. Entre ellas se encuentran los límites de precio y patrimonio y la constancia del destino habitual en documento público.
El límite de 240.000 euros no se refiere solo a los ahorros
Para el supuesto del 5 %, la ley exige que el precio de adquisición y el patrimonio total de los adquirentes para los que vaya a constituir vivienda habitual, junto con el de los demás miembros de sus unidades familiares, no superen el límite legal: 240.000 euros, más 30.000 euros por cada miembro adicional de la unidad familiar respecto del primero.
Precio y patrimonio son comprobaciones distintas. Una vivienda puede tener un precio inferior al límite y, sin embargo, el patrimonio computable impedir el beneficio.
El patrimonio se valora conforme a las reglas a las que remite la norma y se incluye la propia vivienda adquirida por su valor de adquisición. No consiste simplemente en mirar el saldo de la cuenta corriente o los ingresos de la última declaración de la renta. La unidad familiar tampoco equivale automáticamente a todas las personas que conviven bajo el mismo techo.
Si ya eres titular de otra vivienda, la ley permite excluir del cómputo su valor y las deudas contraídas para financiarla si se vende en un máximo de dos años y el importe obtenido se destina, dentro del mismo plazo, al precio pendiente o a cancelar total o parcialmente el crédito de adquisición de cualquiera de las dos viviendas. La norma no limita esta regla a la anterior vivienda habitual. El justificante que acredita ese destino del dinero debe presentarse ante la oficina gestora en el mes siguiente a la venta.
👀 ¿Tienes una compra pendiente y no sabes si cumples los límites? Una revisión fiscal antes de firmar y presentar el impuesto permite comprobar la parroquia, el patrimonio y las menciones de la escritura. Algunas omisiones al solicitar el beneficio no se solucionan con una rectificación posterior.
Quién puede pagar cero ITP al comprar vivienda habitual en el rural
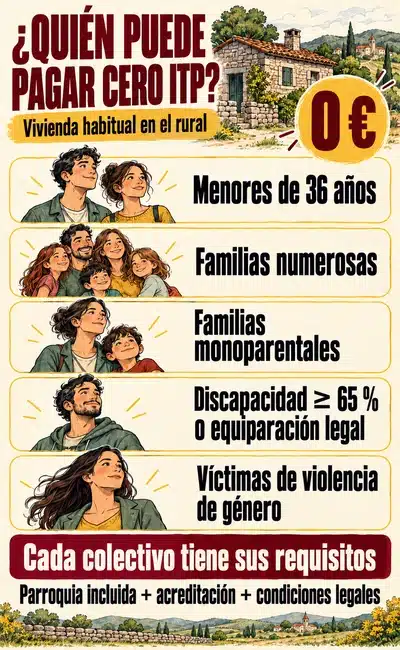
El artículo 16.Siete permite deducir el 100 % de la cuota a determinadas adquisiciones que cumplen los requisitos de los tipos reducidos del artículo 14 y recaen sobre viviendas situadas en las parroquias incluidas.
Esto suele presentarse como «ITP cero en el rural». Jurídicamente, es una deducción de la cuota, no un tipo general del 0 % para todas las compras rurales.
1️⃣ Personas menores de 36 años
La persona compradora debe tener menos de 36 años en la fecha de devengo y destinar la vivienda a residencia habitual. Se aplican los requisitos de precio y patrimonio del artículo 14.Cinco: límite de 240.000 euros, incrementado en 30.000 por cada miembro adicional de la unidad familiar.
La escritura debe recoger expresamente el destino a vivienda habitual y la fecha de nacimiento del adquirente. Tener 35 años puede permitir el beneficio; haber cumplido 36 antes del devengo impide utilizar esta vía por edad.
Este beneficio no establece como requisito general que sea la primera vivienda que hayas tenido en tu vida. Eso no evita revisar el patrimonio, otras viviendas y el resto de condiciones.
2️⃣ Familias numerosas
Deben cumplirse los requisitos del artículo 14.Cuatro: condición reconocida con título oficial en vigor en el devengo, acreditación mediante título vigente al presentar el impuesto y destino habitual de la vivienda para la familia.
El límite de precio y patrimonio de este supuesto es de 400.000 euros, con un incremento de 50.000 euros por cada miembro que exceda del mínimo exigido para obtener la condición de familia numerosa. No debe sustituirse por el límite previsto para los menores de 36 años.
3️⃣ Personas con discapacidad igual o superior al 65 %
El artículo 14.Tres contempla la adquisición de vivienda habitual por personas con un grado de discapacidad igual o superior al 65 %, debidamente acreditado.
Hay que comprobar la acreditación admitida y hacer constar el destino habitual en documento público. No procede trasladar automáticamente a este supuesto el límite económico de otro colectivo.
El artículo 3.Tres contempla también acreditaciones equivalentes al 65 %, como la dependencia severa o gran dependencia reconocida por el órgano competente, y el supuesto de incapacidad declarada judicialmente que recoge su texto. La resolución concreta debe examinarse antes de descartar o conceder el beneficio. Una pensión de incapacidad permanente no acredita automáticamente el 65 %: la equiparación prevista por ese solo motivo es al menos del 33 %.
4️⃣ Víctimas de violencia de género
La condición debe acreditarse por los medios legalmente previstos. El artículo 14.Ocho exige, además del destino habitual, el límite de precio de adquisición establecido para este supuesto: 240.000 euros, con el incremento de 30.000 por cada miembro adicional de la unidad familiar.
Sus requisitos no son una copia de los exigidos a los compradores jóvenes. Conviene revisarlos de forma independiente.
5️⃣ Familias monoparentales
La norma exige que la familia esté inscrita en el Registro de Familias Monoparentales Gallegas en la fecha de devengo y que la vivienda vaya a constituir su residencia habitual.
También deben cumplirse los límites de precio y patrimonio y las condiciones de acreditación y escritura del artículo 14.Diez. La mera convivencia de una persona con sus hijos no sustituye el reconocimiento exigido.
Si compran dos personas, el beneficio puede afectar solo a una parte
Cuando varios compradores adquieren una vivienda y no todos cumplen los requisitos, el beneficio se aplica proporcionalmente a la participación que corresponda a quienes sí los cumplen.
Que uno tenga menos de 36 años no convierte automáticamente en bonificada la compra del otro. Cada participación debe liquidarse con el tratamiento que corresponda, sin olvidar las reglas de patrimonio y unidad familiar que sean aplicables.
El límite económico no se multiplica por el número de compradores. En los supuestos del 5 % rural y del beneficio para menores de 36 años, la ley se refiere al precio de adquisición de la vivienda y a la suma del patrimonio de los adquirentes para quienes será habitual y, en su caso, de los demás miembros de sus unidades familiares.
Por tanto, comprar al 50 % una vivienda de 300.000 euros no permite dar por cumplido un límite de 240.000 porque cada mitad cueste 150.000. Debe comprobarse el precio de la vivienda frente al límite que realmente corresponda, incluidos los incrementos familiares aplicables. Otra cuestión es repartir después la base sobre la que tributa cada comprador.
Qué exige que la casa sea tu vivienda habitual
No basta con escribir «vivienda habitual» en la escritura o empadronarse para obtener el beneficio. Debe existir una ocupación real y permanente en los términos fiscales exigidos.
La normativa gallega remite al concepto del IRPF. Con carácter general, hay que ocupar efectivamente la vivienda dentro del plazo de doce meses y mantenerla como residencia durante al menos tres años, con las reglas de cómputo y excepciones legalmente previstas.
Puede haber circunstancias que necesariamente obliguen a cambiar de domicilio, como ciertos traslados laborales o una separación. La excepción debe justificarse: un cambio de planes no equivale por sí solo a una causa que permita conservar el beneficio.
Si la casa necesita obras antes de entrar a vivir, hay que revisar el supuesto y sus plazos desde el principio. No debe asumirse que cualquier reforma desplaza automáticamente el inicio del plazo de ocupación.
Conserva pruebas coherentes de residencia efectiva: consumos, domicilio fiscal, correspondencia y demás documentación relevante. El padrón es un elemento de prueba, pero no sustituye por sí solo la realidad de la residencia.
Comprar una casa para rehabilitar: cuándo puede aplicarse el 4 %
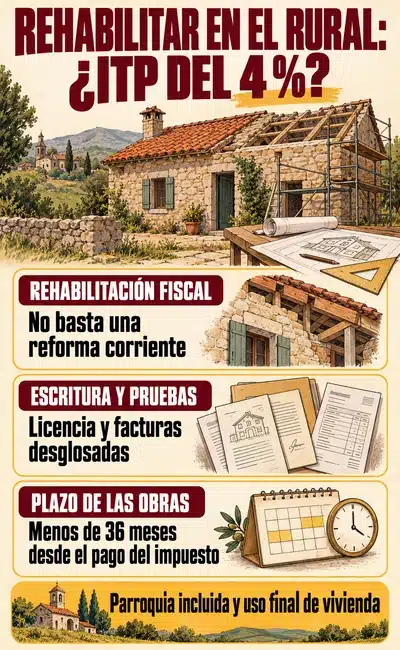
El artículo 14.Nueve contempla un tipo del 6 % para inmuebles destinados a rehabilitación inmediata, que se reduce al 4 % si están situados en las parroquias incluidas en la delimitación rural.
El inmueble debe tener uso de vivienda cuando finalicen las obras. Esta vía no exige, por sí sola, que sea la residencia habitual del comprador, pero sí una rehabilitación que cumpla la definición fiscal y sus requisitos formales.
Una reforma corriente no es necesariamente una rehabilitación fiscal
Una «reforma integral» no siempre es una rehabilitación a efectos fiscales. Importa el contenido del proyecto, no el nombre del presupuesto.
La norma gallega remite a la definición del artículo 20.Uno.22.º.B de la Ley del IVA. En términos prácticos, hay dos pruebas económicas principales:
- Más del 50 % del coste total del proyecto debe corresponder a obras de consolidación o tratamiento de estructuras, fachadas o cubiertas, o a obras análogas o conexas en los términos legales.
- El coste total debe superar el 25 % del precio de adquisición de la edificación, si se compró en los dos años anteriores al inicio de las obras; en otro caso, se toma su valor de mercado al comienzo de estas. En ambos casos se excluye la parte correspondiente al suelo.
Cambiar la cocina, pintar y renovar un baño no permite dar por cumplida esa definición. Incluso una obra cara puede quedar fuera si no tiene la composición exigida.
Qué debe constar y qué plazos hay
El documento público de compra debe indicar que el inmueble se destinará a rehabilitación inmediata. Las obras deben terminar en un plazo inferior a 36 meses desde la fecha de pago del impuesto.
Además, el artículo 14.Nueve exige presentar, en los 30 días posteriores al término de ese período de 36 meses, la licencia de obras, las facturas desglosadas y la documentación justificativa del uso de vivienda.
Es un calendario específico: no debe confundirse con el plazo para presentar el impuesto de la compra ni con el de ocupación de una vivienda habitual. Conviene fijarlo por escrito y conservar desde el principio el proyecto y la documentación económica.
Sobre qué importe se calcula el impuesto: precio y valor de referencia
El porcentaje se aplica sobre la base imponible. No siempre coincide con el precio que se paga por la casa.
De acuerdo con el artículo 10 de la ley estatal del ITP, cuando existe un valor de referencia aplicable al inmueble, se toma el mayor entre ese valor, el declarado y el precio pactado. Si no existe valor de referencia o no puede certificarse, se aplican las reglas legales del mayor entre valor declarado, precio y valor de mercado, sin perjuicio de la comprobación administrativa.
El valor de referencia interviene en la base del impuesto. Los límites de precio de adquisición previstos para determinados beneficios son otra comprobación; el patrimonio computable es una tercera. No conviene mezclar estos conceptos.
Por ejemplo, una vivienda comprada por 150.000 euros con una base fiscal de 170.000 euros no genera 9.000 euros de ITP al 6 %, sino 10.200 euros.
Si ATRIGA exige después una cantidad adicional, el tratamiento dependerá del motivo y del procedimiento utilizado. Lo explicamos en la guía sobre liquidación complementaria de ITP en Galicia.
⚠️ Cuatro ejemplos para entender cuánto se paga
Los siguientes casos son ilustrativos. Se supone que la operación está sujeta a TPO y la parroquia está incluida; los requisitos personales se detallan en cada caso. No incluyen notaría, registro, financiación ni otros gastos.
Ejemplo 1. Una segunda residencia de 150.000 euros
Una persona compra una vivienda usada para pasar los fines de semana. El precio y la base imponible son 150.000 euros. La vivienda está en una parroquia incluida y puede aplicar el tipo rural del 6 %.
150.000 × 6 % = 9.000 euros de ITP.
No corresponde utilizar el 5 % reservado a vivienda habitual por el simple hecho de que el inmueble esté en el rural.
Ejemplo 2. Una compradora de 34 años adquiere su vivienda habitual
La compradora tiene 34 años en el devengo. Precio y base imponible: 150.000 euros. Cumple los límites de precio y patrimonio, la escritura contiene las menciones exigidas y la casa será su vivienda habitual.
Su cuota al tipo reducido del 3 % sería de 4.500 euros. Al concurrir la ubicación rural y los demás requisitos, aplica una deducción del 100 % de esa cuota.
Resultado: cero euros de TPO por la adquisición beneficiada.
Debe presentar la autoliquidación y conservar el cumplimiento de las condiciones posteriores.
Ejemplo 3. Compra al 50 % por dos personas de 34 y 40 años
Precio y base imponible de toda la vivienda: 180.000 euros. Ambos la destinan a vivienda habitual. Se da por comprobado que cumplen los límites económicos aplicables y los restantes requisitos.
La persona de 34 años puede aplicar el beneficio por edad y la deducción rural sobre su mitad. La persona de 40 años no pertenece a otro colectivo protegido, pero cumple las condiciones del tipo rural del 5 % para vivienda habitual.
- Participación de la persona de 34 años: base de 90.000 euros; cuota de 2.700 euros al 3 %; deducción del 100 %; resultado, 0 euros.
- Participación de la persona de 40 años: base de 90.000 euros al 5 %; resultado, 4.500 euros.
ITP total de la operación: 4.500 euros. La edad de uno no extiende la deducción a la mitad del otro.
Ejemplo 4. La casa cumple el límite de precio, pero el patrimonio lo supera
Una persona de 32 años compra sola su vivienda habitual por 180.000 euros, con una base imponible del mismo importe. No tiene miembros adicionales en su unidad familiar. Tras la compra conserva otros bienes computables por 90.000 euros; suponemos que no existen deudas deducibles ni exclusiones aplicables.
El patrimonio computable asciende a 180.000 + 90.000 = 270.000 euros. Aunque el precio de la casa no supera 240.000 euros, el patrimonio sí: no puede utilizar el beneficio por edad ni el 5 % rural por vivienda habitual.
Si no concurre otro beneficio y se cumplen los requisitos del 6 % rural, pagaría 180.000 × 6 % = 10.800 euros. Superar el límite patrimonial no obliga por sí solo a volver al 8 % general.
¿Y si se compra una finca rústica con una casa?
El artículo 16.Cinco regula una deducción del 100 % para determinadas transmisiones de suelo rústico. Es un beneficio distinto del previsto para vivienda habitual en parroquias rurales.
La clasificación relevante es la urbanística a la que remite la norma. Que el Catastro describa una finca como rústica no permite resolver por sí solo toda la tributación.
Cuando hay una construcción y no se trata de un supuesto agrario o de recuperación de tierras amparado por la regulación, la deducción del suelo rústico no se extiende automáticamente a la construcción ni al terreno sobre el que se asienta.
Por tanto, en una compra que incluya casa, jardín, monte y otras parcelas, puede ser necesario separar bienes, valores y beneficios aplicables. La frase «es todo rústico, no se paga impuesto» puede provocar una liquidación incorrecta.
Qué revisar antes de firmar y presentar el modelo 600
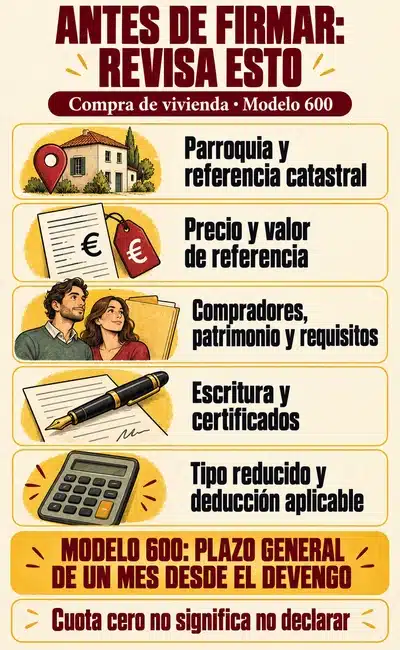
La revisión útil no termina en elegir un porcentaje. Este es el expediente mínimo que conviene preparar:
- Identificación del inmueble: nota simple, referencias catastrales, dirección, parroquia y usos de cada finca.
- Tratamiento de la operación: comprobar si corresponde TPO o IVA y AJD.
- Base imponible: precio, valor declarado y valor de referencia aplicable en la fecha de devengo, si existe.
- Datos de los compradores: edad, porcentaje adquirido, unidad familiar y patrimonio computable cuando el beneficio lo exija.
- Acreditaciones personales: título de familia numerosa, discapacidad, inscripción de familia monoparental u otra documentación pertinente.
- Escritura: menciones exigidas sobre vivienda habitual, fecha de nacimiento cuando proceda o rehabilitación inmediata.
- Obras y condiciones posteriores: proyecto, licencia, presupuestos y calendario de justificación, si se utiliza el beneficio por rehabilitación.
- Autoliquidación: reflejar correctamente el tipo reducido y, en su caso, la deducción solicitada; conservar el justificante de presentación.
Según la información de ATRIGA, el plazo general para presentar la autoliquidación es de un mes desde el devengo. En una compraventa ordinaria, este se vincula al acto o contrato; si hubo un contrato privado con efectos anteriores, no debe darse por hecho que todo empieza con la escritura.
Que la cuota sea cero no elimina la obligación de presentar el modelo 600.
Si tus padres van a ayudarte con dinero para comprar, la donación constituye una operación distinta. Puedes consultar los requisitos de la reducción por donación de dinero para vivienda en Galicia.
Ojo con las edades: el beneficio de ITP por edad es para menores de 36 años; la reducción del 95 % por donación de dinero, en su modalidad para jóvenes, exige ser menor de 35 años y adquirir la primera vivienda habitual, además de sus demás requisitos. Una persona de 35 años puede cumplir la edad del ITP y no la de esa reducción por donación. El supuesto específico para mujeres víctimas de violencia de género tiene sus propias condiciones.
Errores que pueden hacer perder el ahorro fiscal
- Dar por incluida toda una localidad. Hay que comprobar la parroquia concreta y el inmueble.
- Confundir el precio con el patrimonio. Cumplir uno de los límites no acredita el otro.
- Omitir una mención obligatoria en la escritura. La intención de vivir en la casa no sustituye las exigencias documentales.
- Aplicar el beneficio a todos los compradores. Puede corresponder únicamente a determinadas participaciones.
- Llamar rehabilitación a cualquier reforma. Debe cumplirse la definición fiscal, además del calendario.
- Confundir cuota cero con ausencia de trámites. La adquisición debe declararse y el beneficio debe solicitarse correctamente.
- Dejar de cumplir las condiciones posteriores. La falta de ocupación o permanencia, o el incumplimiento de las obras, puede obligar a regularizar con intereses.
Preguntas frecuentes antes y después de comprar
Puede ser posible si perteneces a otro de los colectivos previstos y cumples sus requisitos. Si no es así, la edad no impide por sí sola aplicar el 6 % rural, el 5 % para vivienda habitual o el 4 % por rehabilitación cuando procedan. Cada modalidad tiene sus condiciones.
El supuesto del artículo 14.Siete para inmuebles de uso vivienda no lo exige por sí mismo. El 5 % de ese apartado y la deducción del 100 % para los colectivos mencionados sí se vinculan a la vivienda habitual, junto con los demás requisitos.
No. El precio es solo uno de los elementos que pueden intervenir. También importan la ubicación, el colectivo, el patrimonio cuando se exige, el destino habitual, la escritura y la solicitud del beneficio.
Hay que revisar la autoliquidación presentada, las fechas y el beneficio concreto. No es correcto prometer una devolución automática con la única explicación de que existe un plazo general de cuatro años.
El artículo 23 del texto refundido gallego contiene reglas específicas para los beneficios condicionados a actuaciones o requisitos posteriores al devengo. En particular, limita su incorporación mediante una rectificación posterior cuando no se solicitaron en la declaración inicial, salvo la excepción de rectificación dentro del plazo reglamentario. También contempla la primera presentación voluntaria fuera de plazo sin requerimiento previo.
Si ya has presentado el modelo 600, el primer paso es revisar esa documentación; no presentar una nueva solicitud a ciegas.
Si utilizaste un beneficio condicionado a vivienda habitual, el cambio puede implicar la pérdida del ahorro, salvo que concurra una excepción legal debidamente acreditada. Si el beneficio aplicado no exigía residencia habitual, no debe trasladarse automáticamente esa condición. Hay que identificar qué modalidad se utilizó y qué obligaciones asumiste.
Antes de cerrar la compra, revisa el impuesto con la documentación delante
Una casa puede encajar en el 6 %, en el 5 %, en el 4 % por rehabilitación o en una deducción del 100 %, pero la respuesta depende del inmueble y de los compradores. La parroquia, la escritura, el patrimonio y la base imponible pueden cambiar el cálculo.
Si vas a comprar una vivienda en el rural de Galicia, puedes solicitar una revisión fiscal de la operación con Diego Simal. Para una primera valoración, resulta útil aportar la referencia catastral, el precio, la ubicación, los porcentajes de compra y el borrador de escritura o contrato. El objetivo es identificar el beneficio aplicable y qué debe acreditarse antes de firmar y presentar el impuesto.
Fuentes jurídicas y documentación oficial
- Decreto legislativo 1/2011 de Galicia, artículo 3: vivienda habitual, unidad familiar y acreditación o equiparación del grado de discapacidad.
- Decreto legislativo 1/2011, artículo 8.Tres: reducción por donación de dinero para adquirir vivienda, distinta del beneficio de ITP.
- Decreto legislativo 1/2011, artículo 14: tipos de TPO y requisitos; en particular, apartados Dos a Cinco y Siete a Diez.
- Decreto legislativo 1/2011, artículo 16: deducciones; apartado Cinco para suelo rústico y Siete para determinadas viviendas habituales en zonas rurales.
- Decreto legislativo 1/2011, artículo 17.Ocho: deducción rural en AJD para los supuestos previstos.
- Decreto legislativo 1/2011, artículo 23: aplicación de beneficios condicionados y efectos de su incumplimiento.
- Orden de 9 de febrero de 2017 y anexo de parroquias, DOG de 10 de febrero: delimitación territorial. También puede localizarse desde su ficha oficial de la Xunta.
- Real Decreto Legislativo 1/1993, artículo 10: base imponible del ITP y valor de referencia.
- Ley 37/1992 del IVA, artículo 20.Uno.22.º.B: definición fiscal de rehabilitación.
- Real Decreto 439/2007, artículo 41 bis: residencia habitual, ocupación y excepciones, en relación con la remisión de la norma gallega.
- ATRIGA: preguntas frecuentes sobre ITP y AJD: autoliquidación, plazo y gestión del impuesto.

Artículo escrito por...