
Si tus padres te van a dar dinero para comprar una vivienda en Galicia, puedes tener derecho a una reducción del 95 % en el Impuesto sobre Donaciones. Pero no basta con poner «para comprar un piso» en el concepto de la transferencia: hay requisitos de edad, importe, renta, escritura y plazo.
En el supuesto de una persona menor de 35 años que compra su primera vivienda habitual, el dinero recibido no puede superar 60.000 €, sumando las donaciones a las que se aplica este beneficio. Si se cumplen todas las condiciones, una donación de 40.000 € puede tributar por 100 €, sin contar notaría ni otros gastos.
La decisión más útil es revisar la operación antes de mover el dinero. Una transferencia hecha demasiado pronto o una aportación adicional que supere el límite pueden cambiar el resultado fiscal.
Si necesitas revisar una liquidación, una comprobación de valores o una reclamación frente a Hacienda, puedes consultar el servicio de asesoramiento fiscal en Galicia.
Qué requisitos tiene la reducción del 95 % en Galicia
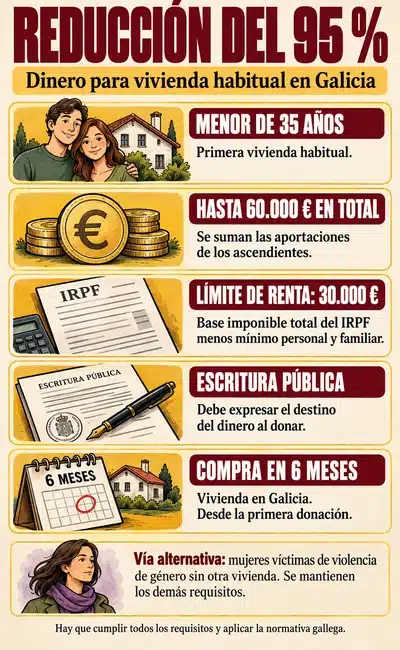
El artículo 8.Tres del Decreto Legislativo 1/2011 regula esta reducción para donaciones de dinero de ascendientes a hijos y otros descendientes. Puede tratarse, por ejemplo, de dinero de padres o abuelos.
Estas son las condiciones que conviene comprobar juntas:
- Edad y vivienda: ser menor de 35 años y destinar el dinero a la primera vivienda habitual. Existe también un supuesto específico para mujeres víctimas de violencia de género, que no deben ser titulares de otra vivienda.
- Importe: no superar 60.000 € entre las donaciones comprendidas en este beneficio a la misma persona, aunque procedan de distintos ascendientes.
- Renta: no superar 30.000 € al efectuar el cálculo legal sobre el IRPF de quien recibe el dinero.
- Escritura pública: debe recoger el destino del dinero a vivienda habitual y, para menores de 35 años, que será la primera. La declaración de voluntad debe ser simultánea a la donación.
- Ubicación y plazo: adquirir la vivienda en Galicia en los seis meses siguientes a la donación. Si hay varias, el plazo parte de la primera, con la excepción de financiación que se explica más adelante.
Reducir la base un 95 % no significa estar exento ni dejar de presentar el impuesto. Significa que, si procede el beneficio, solo el 5 % del dinero donado entra en el cálculo de la base liquidable.
⚠️ Menor de 35 años significa no haber cumplido los 35
La edad debe comprobarse al realizar la donación. Tener 35 años cumplidos ya no encaja en este supuesto por edad.
No conviene trasladar automáticamente los requisitos de otras ayudas o impuestos a esta reducción: cada beneficio tiene sus propias condiciones.
El supuesto de mujeres víctimas de violencia de género es una vía alternativa prevista por la norma, con acreditación conforme a la legislación gallega y la condición de no ser titular de otra vivienda. No elimina los demás requisitos económicos y documentales.
⚠️ El límite de renta no es el salario bruto anual
Los 30.000 € se comprueban tomando la base imponible total del IRPF de la persona que recibe la donación y restando su mínimo personal y familiar.
Debe utilizarse el último período impositivo cuyo plazo reglamentario de declaración ya haya terminado cuando se produce la primera donación. Por ejemplo, para una donación en octubre de 2026, normalmente será el IRPF de 2025.
Por eso, saber cuánto cobras al mes no permite confirmar por sí solo si cumples el requisito. Hay que revisar la declaración que corresponda y el cálculo fiscal.
Si recibes más de 60.000 €, puedes perder toda la reducción
Este es uno de los errores más costosos. El límite no funciona como una cantidad reducida y un exceso que tributa aparte. La norma establece que, si las donaciones comprendidas en este supuesto superan 60.000 €, no hay derecho a reducción alguna.
Tampoco hay 60.000 € por cada progenitor. Si tu madre te dona 35.000 € y tu padre 30.000 € para la operación, el total es 65.000 €: dividir la aportación entre ambos no conserva el beneficio.
Una donación posterior puede afectar a una reducción aplicada antes. Si la familia está valorando completar la entrada unos meses después, conviene incluir esa posibilidad en el cálculo desde el principio.
Cuánto se paga: ejemplos con y sin reducción
Para donaciones entre padres e hijos formalizadas en escritura pública, la tarifa gallega comienza en el 5 % hasta 200.000 € de base liquidable. El coeficiente multiplicador de los grupos I y II es 1, conforme a los artículos 9 y 10 del Decreto Legislativo 1/2011.
En una donación aislada, sin otras donaciones acumulables que alteren el cálculo, el resultado sería:
| Dinero recibido | Con reducción del 95 % | Sin esa reducción* |
|---|---|---|
| 20.000 € | 50 € | 1.000 € |
| 40.000 € | 100 € | 2.000 € |
| 60.000 € | 150 € | 3.000 € |
La columna sin reducción mantiene la hipótesis de donación entre padres e hijos en escritura pública y sin otros beneficios aplicables. No representa todos los casos posibles. Los importes son exclusivamente del Impuesto sobre Donaciones: no incluyen notaría, asesoramiento ni los impuestos de la compra.
Por ejemplo, de una donación de 40.000 € se reducen 38.000 €. Quedan 2.000 € de base liquidable y, al aplicar el 5 %, la cuota resulta de 100 €.
Ejemplo: 5.000 € adicionales cambian el cálculo
Ejemplo
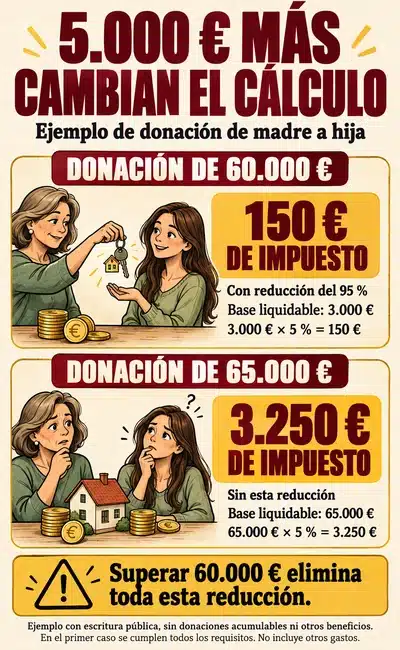
Imagina que una madre dona 60.000 € a su hija de 32 años para su primera vivienda habitual. Cumplen los requisitos de renta, escritura, destino y plazo. En el supuesto descrito, la cuota sería de 150 €.
Si la donación para esa operación fuese de 65.000 €, ya no procedería esta reducción. Manteniendo la escritura pública y las demás hipótesis del ejemplo, la cuota sería de 3.250 €.
No es un recargo por superar el límite: el cambio se debe a que desaparece la reducción de la base. Si el dinero llega mediante varias entregas, hay que revisar también las reglas de acumulación y, en su caso, la regularización de lo presentado antes.
Comprar en Galicia no basta para aplicar la normativa gallega
En una donación de dinero, la regla general para residentes en España atiende a la residencia habitual de quien recibe el dinero. No se determina únicamente por dónde viven los padres o dónde se comprará el piso.
Los artículos 28 y 32 de la Ley 22/2009 toman como referencia, para este impuesto, la comunidad autónoma en la que se haya permanecido más días durante los cinco años inmediatos anteriores, con las reglas legales de cómputo.
Por tanto, si acabas de regresar a Galicia desde otra comunidad, hay que comprobar qué normativa corresponde antes de aplicar la reducción. Si interviene una persona no residente en España, también debe revisarse específicamente la administración competente y la normativa aplicable.
Qué hacer antes de recibir el dinero
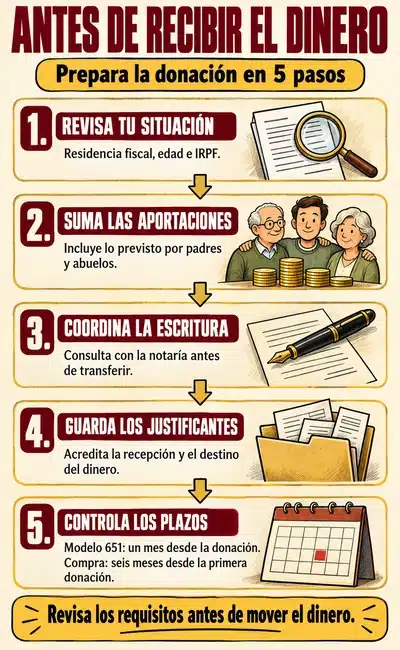
Preparar la donación y la compra como una misma operación ayuda a que las fechas y los documentos sean coherentes.
- Comprueba residencia, edad y renta. Reúne la declaración del IRPF pertinente y la información necesaria para determinar la residencia fiscal.
- Calcula todas las aportaciones familiares. Incluye las previstas por padres y abuelos y comunica las donaciones anteriores, aunque no todas tengan necesariamente el mismo tratamiento.
- Coordina la escritura y la transferencia con la notaría. La escritura debe identificar el destino exigido por la norma. No des por hecho que una escritura posterior arreglará una transferencia ya realizada.
- Conserva el rastro bancario. Guarda justificantes que permitan relacionar el dinero recibido con el pago de la vivienda o, cuando corresponda, con la amortización del préstamo.
- Presenta la autoliquidación y controla el plazo de compra. Son obligaciones con plazos distintos.
Para revisar el expediente resultan especialmente útiles los documentos de identidad, la acreditación del parentesco, el IRPF, las transferencias, el borrador de la donación y la documentación de la compra. Si ya existe financiación, añade la escritura del préstamo y los justificantes del capital pendiente y de su amortización.
Modelo 651: un mes para declarar, aunque aún no hayas comprado
La persona que recibe el dinero es quien debe declarar la donación. Según la guía de ATRIGA, el plazo de presentación es de un mes desde la donación, mediante el modelo 651.
Ese mes no se sustituye por los seis meses disponibles para adquirir la vivienda. Puedes tener que presentar el impuesto antes de firmar la compraventa.
La reducción debe solicitarse en la autoliquidación: no se aplica de oficio. Guarda el justificante de presentación, el pago y la documentación que permita demostrar posteriormente el cumplimiento de las condiciones.
¿Sirve la reducción si ya has comprado y vas a amortizar la hipoteca?
Puede servir, pero debe encajar en la excepción legal. Como regla general, la reducción no alcanza al dinero donado después de comprar la vivienda. Sin embargo, el artículo 8.Tres permite los supuestos de precio aplazado o financiación ajena cuando se acredita que el dinero se destina al precio pendiente o a cancelar total o parcialmente el crédito.
Se mantienen los límites y requisitos anteriores. En este supuesto, el plazo de seis meses se computa para cada donación.
Por ejemplo, si compraste con hipoteca y tus padres quieren ayudarte a amortizar capital, no debe descartarse el beneficio solo porque la compraventa ya esté firmada. Hay que revisar tu edad, renta, escritura, importe total, carácter de la vivienda y prueba del destino del dinero.
Una transferencia genérica para «ayudar con los gastos» no acredita por sí sola la aplicación del dinero a esa finalidad.
Errores que conviene evitar
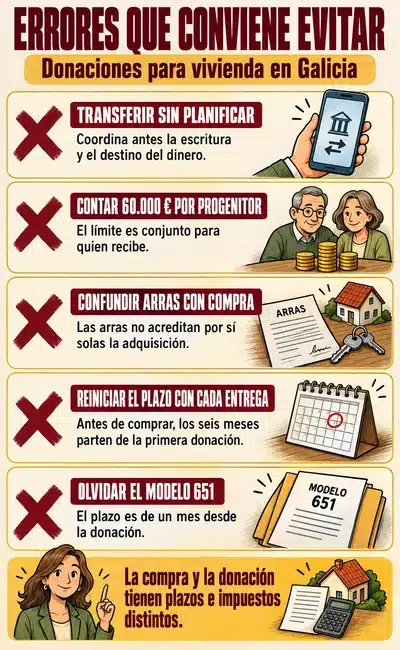
Transferir primero y consultar después. La simultaneidad de la declaración de destino y la donación forma parte de los requisitos legales. Si el dinero ya se ha entregado, revisa la fecha y la documentación real antes de dar por perdido o asegurado el beneficio.
Confundir la firma de arras con la adquisición. Una reserva o unas arras no acreditan por sí solas que hayas adquirido la vivienda dentro del plazo. Coordina el calendario hasta la adquisición efectiva.
Contar seis meses desde cada entrega en una compra pendiente. Si recibes varias donaciones antes de comprar, la regla parte de la primera. La excepción de cómputo por cada donación corresponde al supuesto posterior de financiación o precio aplazado.
Comprar una vivienda de vacaciones o para alquilar. La reducción exige vivienda habitual. No basta con que el inmueble esté en Galicia o con indicar ese destino en un documento si el uso real es otro.
Mezclar el dinero con la aportación de tu pareja sin revisar las titularidades. Si compráis juntos, debe quedar claro qué recibe cada persona y qué parte de la adquisición financia. La reducción por parentesco no se traslada automáticamente a la pareja del descendiente.
Dar por hecho que la reducción resuelve todos los impuestos. La donación y la compraventa son operaciones distintas. Para los tributos de la adquisición, consulta la guía de ITP y AJD en Galicia.
Preguntas frecuentes
Sí. La norma comprende las donaciones a hijos y otros descendientes. Deben cumplirse los demás requisitos y el límite conjunto no se multiplica por recibir aportaciones de distintos ascendientes.
Sí: el problema es sobrepasar esa cifra. Recibir exactamente 60.000 € no excluye la reducción por importe, siempre que se cumplan las restantes condiciones.
No cumples la vía de acceso por edad, que exige ser menor de 35. Debe calcularse la donación sin presumir esa reducción, salvo que encaje en el supuesto específico de mujer víctima de violencia de género y reúna sus condiciones.
No. Este beneficio regula dinero destinado a adquirir vivienda habitual. La donación directa de un inmueble requiere un análisis diferente y no debe calcularse con los ejemplos de este artículo.
Si se incumple un requisito del beneficio, puede ser necesario regularizar la autoliquidación e ingresar la diferencia con los intereses que correspondan. Revisa la situación en cuanto detectes el incumplimiento, sin esperar a que llegue una comprobación.
Revisa la donación antes de hacer la transferencia
Si estás preparando una ayuda familiar para comprar vivienda en Galicia, una revisión previa permite comprobar si puedes aplicar la reducción, cuánto pagarías y cómo coordinar la escritura, el movimiento del dinero y la presentación del impuesto.
Puedes solicitar asesoramiento fiscal con Diego Simal, con despacho en Laxe, atención en Carballo con cita previa y consulta online. Para estudiar la operación, prepara el importe previsto, quién lo dona, tu edad, el IRPF y la fecha estimada de compra; si ya has recibido el dinero, añade el justificante de la transferencia.
Fuentes jurídicas y normativa
- Decreto Legislativo 1/2011, de 28 de julio — artículo 8.Tres: reducción del 95 % por donaciones de dinero destinadas a adquirir vivienda habitual en Galicia y sus requisitos.
- Decreto Legislativo 1/2011 — artículos 9 y 10: tarifas y coeficientes multiplicadores para calcular el Impuesto sobre Donaciones.
- Ley 22/2009, de 18 de diciembre — artículo 28: determinación de la residencia habitual a efectos del impuesto.
- Ley 22/2009 — artículo 32: reglas para determinar la comunidad autónoma competente y la normativa aplicable.
- ATRIGA — Guía del Impuesto sobre Donaciones: información oficial sobre el modelo 651, el obligado al pago y el plazo de presentación de un mes; remite a la Ley 29/1987 y a la Orden de 21 de enero de 2021.

Artículo escrito por...