
Si ATRIGA te reclama más Impuesto sobre Transmisiones Patrimoniales después de comprar una vivienda o una finca, no des por hecho que tienes que pagar sin discutirlo. Tampoco presentes un recurso genérico diciendo únicamente que el precio de compra fue inferior.
Lo primero es identificar qué documento has recibido, qué está corrigiendo la Administración y cuándo termina cada plazo. La defensa cambia mucho según el problema sea el valor de referencia del Catastro, una comprobación administrativa del valor de mercado, la denegación de un tipo reducido o un simple error en los datos.
Respuesta rápida: si has recibido una propuesta, todavía estás en fase de alegaciones. Si ya has recibido la liquidación, el plazo ordinario para interponer recurso de reposición o reclamación económico-administrativa es de un mes. Recurrir no suspende por sí solo el cobro. La tasación pericial contradictoria puede suspender la liquidación cuando existe una verdadera comprobación de valores, pero no es la vía normal para discutir una liquidación basada directamente en el valor de referencia.
Si necesitas revisar una liquidación, una comprobación de valores o una reclamación frente a Hacienda, puedes consultar el servicio de revisión de impuestos.
Qué significa recibir una liquidación complementaria del ITP
Cuando compras un inmueble usado, presentas una autoliquidación del ITP y calculas la cantidad que debes pagar. ATRIGA puede revisar esa autoliquidación y concluir que la cuota fue inferior a la legalmente exigible.
La expresión «liquidación complementaria» se utiliza habitualmente para describir esa reclamación adicional. Sin embargo, conviene mirar el encabezado de la carta: técnicamente puedes haber recibido un requerimiento, una propuesta de liquidación o una liquidación provisional. No son lo mismo y no se contestan igual.
| Documento recibido | Qué significa | Qué puedes hacer |
|---|---|---|
| Requerimiento | ATRIGA solicita documentos o aclaraciones antes de decidir | Contestar dentro del plazo indicado y aportar la documentación concreta |
| Propuesta de liquidación | La Administración expone la corrección que pretende realizar | Presentar alegaciones y pruebas dentro del plazo señalado en la notificación |
| Liquidación provisional | ATRIGA ya ha fijado la deuda adicional | Pagar, solicitar aplazamiento o impugnar mediante reposición o reclamación económico-administrativa |
| Acuerdo sancionador | Se exige una sanción distinta de la cuota y de los intereses | Impugnar separadamente; la sanción tiene su propio procedimiento |
Una liquidación adicional no implica automáticamente que exista una sanción. La cuota, los intereses de demora y una posible sanción son conceptos distintos. Si se inicia un procedimiento sancionador, debe notificarse de forma separada y la Administración debe justificar la responsabilidad del contribuyente.
Por qué puede reclamarte ATRIGA más ITP
Las causas más frecuentes son estas:
- Se autoliquidó el impuesto sobre el precio de compra, pero el inmueble tenía un valor de referencia superior.
- El inmueble no tenía valor de referencia y ATRIGA considera que el valor de mercado era mayor que el declarado.
- Se aplicó un tipo reducido o una deducción y la Administración entiende que no se cumplían todos sus requisitos.
- Se declaró incorrectamente el porcentaje adquirido, el uso del inmueble, sus anexos o algún otro dato de la operación.
- Existe un error aritmético o una diferencia entre la escritura, el modelo 600 y la información que consta en poder de la Administración.
- Se incumplió posteriormente una condición necesaria para conservar un beneficio fiscal.
Por eso, antes de recurrir hay que comparar cuatro elementos: la escritura, la autoliquidación presentada, la explicación de ATRIGA y la norma que la Administración dice aplicar.
👉 Si necesitas comprobar primero cómo se determina la base, qué tipos existen y cómo se presenta el impuesto, consulta la guía general del ITP en Galicia.
La diferencia decisiva: valor de referencia o comprobación de valores
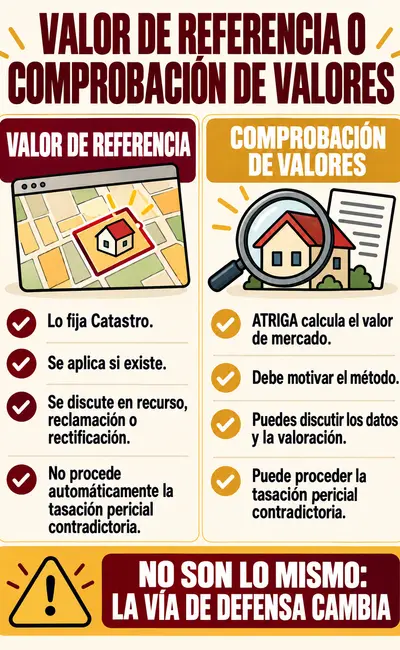
Muchos recursos fallan porque tratan estas dos situaciones como si fueran iguales.
🟢 Si el inmueble tenía valor de referencia
En las transmisiones de inmuebles, la base imponible del ITP es, con carácter general, el valor de referencia existente en la fecha del devengo. Si el precio, la contraprestación pactada o el valor declarado son superiores, se utiliza la mayor de esas cantidades.
Esto significa que el precio pagado no prevalece automáticamente. Si compraste por 90.000 euros y el valor de referencia era de 140.000, demostrar que el precio real fue de 90.000 no basta por sí solo para reducir la base imponible.
El valor de referencia se impugna cuando produce un efecto fiscal:
- mediante la solicitud de rectificación de la autoliquidación, si tributaste utilizando ese valor y consideras que te perjudicó;
- al recurrir la liquidación practicada por ATRIGA;
- o mediante reclamación económico-administrativa frente a esa liquidación.
La impugnación se presenta ante la Administración tributaria que gestiona el impuesto. ATRIGA deberá solicitar a la Dirección General del Catastro un informe preceptivo y vinculante que ratifique o corrija el valor a la vista de las pruebas aportadas.
🔴 Si el inmueble no tenía valor de referencia
Cuando no existe valor de referencia o no puede ser certificado, la base imponible será la mayor entre el valor declarado, el precio o contraprestación y el valor de mercado. En este escenario, ATRIGA sí puede realizar una comprobación de valores mediante los mecanismos previstos en la Ley General Tributaria.
La propuesta debe comunicar una valoración motivada e indicar los medios y criterios empleados. Si se utiliza un dictamen pericial, la valoración debe explicar de forma suficiente cómo se han considerado las características reales del inmueble.
Aquí pueden discutirse, entre otras cuestiones:
- la falta de motivación o de individualización;
- datos físicos, catastrales o jurídicos incorrectos;
- muestras o testigos de mercado que no sean comparables;
- coeficientes cuya procedencia o aplicación no se explique;
- la ausencia de visita al inmueble cuando resulte necesaria para valorar circunstancias que no pueden conocerse de otro modo;
- o el valor técnico asignado, utilizando en su caso la tasación pericial contradictoria.
Por qué esta distinción cambia el recurso
Cuando la base utilizada es directamente el valor de referencia, la ley excluye la comprobación de valores del artículo 57 de la Ley General Tributaria. Por tanto, no debe solicitarse automáticamente una tasación pericial contradictoria: esa tasación está concebida para corregir una valoración administrativa realizada mediante los medios de comprobación.
Si la deuda deriva del valor de referencia, la vía adecuada consiste en impugnar ese valor dentro del recurso, la reclamación o la solicitud de rectificación y aportar prueba sobre el inmueble.
Si la deuda deriva de una comprobación administrativa porque no existía valor de referencia, sí puede proceder la tasación pericial contradictoria.
| Situación | Qué se discute | Vía probatoria principal |
|---|---|---|
| Existe valor de referencia y ATRIGA lo aplica | Que el valor de referencia no refleja correctamente el inmueble en la fecha de compra | Recurso, reclamación o rectificación con prueba; informe de Catastro |
| No existe valor de referencia y ATRIGA eleva el valor declarado | El método y el resultado de la comprobación administrativa | Alegaciones, recurso o reclamación; puede proceder la tasación pericial contradictoria |
| ATRIGA rechaza un tipo reducido | El cumplimiento de los requisitos del beneficio fiscal | Documentos personales, patrimoniales, familiares, de residencia o de destino de la vivienda |
| Hay un error de cálculo o de datos | La operación aritmética o el hecho incorrecto | Escritura, modelo 600, justificantes y demás documentos objetivos |
Qué hacer al recibir la notificación
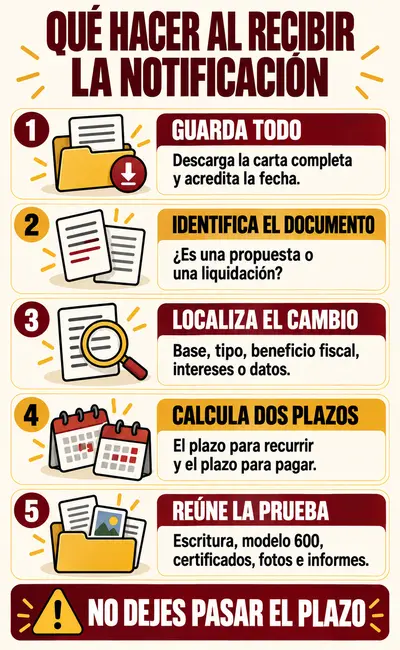
1. Guarda la carta completa y acredita la fecha de notificación
Descarga el documento íntegro, incluidos anexos, valoraciones, códigos de verificación y pie de recursos. Guarda también el justificante de la fecha en que accediste a la notificación electrónica o la recibiste en papel.
Esa fecha determina el inicio de los plazos. Una captura incompleta o la primera página de la carta no permiten revisar bien el expediente.
2. Comprueba si es una propuesta o una liquidación
Si es una propuesta, todavía no corresponde interponer reposición ni reclamación económico-administrativa. Debes presentar alegaciones dentro del plazo que indique la propia notificación.
Si es una liquidación, comienza el plazo para impugnarla. La valoración no se recurre normalmente como un acto separado: se discute al recurrir la regularización que utiliza esa valoración.
3. Identifica exactamente qué ha cambiado ATRIGA
Revisa si la diferencia se encuentra en:
- la base imponible;
- el tipo aplicado;
- una reducción o deducción;
- la titularidad o el porcentaje adquirido;
- los intereses;
- o una operación matemática.
No tiene sentido encargar una tasación si el verdadero problema es que ATRIGA considera incumplido el requisito de vivienda habitual. Tampoco sirve aportar únicamente un certificado de empadronamiento si la discusión real está en la valoración del inmueble.
4. Calcula por separado el plazo para recurrir y el plazo para pagar
Contra una liquidación puede interponerse recurso de reposición o reclamación económico-administrativa en el plazo de un mes, contado desde el día siguiente al de la notificación.
El plazo de pago en período voluntario sigue otras reglas:
- si la liquidación se notifica entre los días 1 y 15, se puede pagar hasta el día 20 del mes siguiente;
- si se notifica entre el día 16 y el último del mes, se puede pagar hasta el día 5 del segundo mes siguiente;
- si el último día es inhábil, el plazo pasa al día hábil inmediato posterior.
No confundas ambos calendarios. Que todavía puedas pagar no significa que todavía puedas recurrir.
5. Reúne la prueba antes de redactar el escrito
Un buen recurso no consiste en afirmar que Hacienda «se ha pasado». Debe señalar el error concreto y acompañar la prueba capaz de demostrarlo.
Qué documentos pueden servir para recurrir
La documentación depende del motivo de la liquidación, pero suele ser útil reunir:
- la notificación completa y el justificante de su recepción;
- la escritura de compraventa;
- el modelo 600 y el justificante de pago;
- el certificado del valor de referencia correspondiente a la fecha de la operación;
- el certificado de motivación del valor de referencia;
- la certificación catastral y registral;
- planos, mediciones o informes técnicos si existe una diferencia de superficie, uso, antigüedad o estado;
- fotografías fechadas del inmueble;
- presupuestos, facturas e informes que acrediten daños o la necesidad de obras;
- una tasación pericial referida a la fecha de adquisición;
- contratos de arrendamiento, situaciones de ocupación o limitaciones jurídicas que afectasen al inmueble;
- y los documentos que prueben los requisitos del tipo reducido aplicado.
Una tasación hipotecaria puede ser útil como elemento de prueba, pero no gana el procedimiento por el mero hecho de existir. Hay que comprobar su fecha, finalidad, método y relación con el punto que se discute.
Cómo impugnar una liquidación de ATRIGA
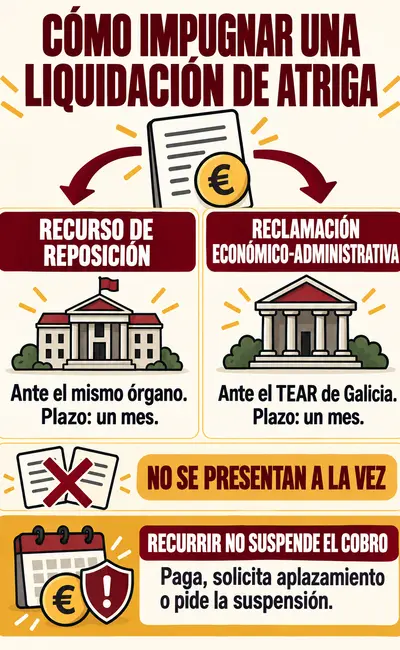
Una vez notificada la liquidación, existen dos vías administrativas ordinarias.
📑 Recurso de reposición
Es potestativo y se presenta ante el mismo órgano que dictó el acto. El plazo es de un mes desde el día siguiente a la notificación.
Puede resultar útil cuando existe un error claro, falta un documento decisivo o la cuestión puede corregirse de forma directa. El plazo legal máximo para notificar su resolución es de un mes. Transcurrido ese plazo, puede considerarse desestimado a efectos de acudir a la reclamación procedente.
Si se interpone reposición, no puede presentarse simultáneamente reclamación económico-administrativa contra el mismo acto. Primero debe resolverse el recurso expresamente o poder considerarse desestimado.
📑 Reclamación económico-administrativa
También puede acudirse directamente a esta vía, sin presentar antes reposición. En el ITP gestionado por ATRIGA, el órgano competente es el Tribunal Económico-Administrativo Regional de Galicia (TEAR de Galicia).
La reclamación se interpone en el plazo de un mes y se dirige al órgano que dictó el acto, que debe remitirla al tribunal junto con el expediente.
Elegir entre reposición y reclamación no debería depender de una plantilla. Hay que valorar el tipo de error, la prueba disponible, la necesidad de consultar el expediente y la estrategia de suspensión.
¿Hay que pagar aunque se presente un recurso?
La presentación de un recurso de reposición o de una reclamación económico-administrativa no suspende por sí sola la liquidación.
Existen tres opciones principales:
- Pagar dentro del período voluntario y recurrir. El pago evita el inicio del apremio y no impide discutir la liquidación. Si la impugnación prospera, procederá la devolución que corresponda.
- Solicitar la suspensión. Con carácter general exige garantizar la deuda, los intereses y los recargos que pudieran proceder. Existen supuestos de suspensión con otras garantías o sin garantía, pero deben solicitarse y justificarse.
- Solicitar aplazamiento o fraccionamiento. Puede ser una solución de tesorería si se cumplen los requisitos, aunque genera intereses y no sustituye al recurso.
Si no se paga ni se obtiene la suspensión, la deuda puede entrar en período ejecutivo y generar recargos de apremio. Por eso el escrito de impugnación y la decisión sobre el pago deben prepararse al mismo tiempo.
Las sanciones tributarias tienen un régimen diferente: su impugnación en vía administrativa suspende automáticamente su ejecución sin necesidad de aportar garantía.
Cuándo puede utilizarse la tasación pericial contradictoria
La tasación pericial contradictoria sirve para combatir el resultado técnico de una verdadera comprobación de valores realizada mediante los métodos del artículo 57 de la Ley General Tributaria.
En Galicia puede solicitarse dentro del plazo del primer recurso o reclamación contra la liquidación basada en los valores comprobados. Si la notificación no explica suficientemente los datos y motivos utilizados para elevar el valor, es posible denunciar esa falta de motivación en reposición o en la reclamación y reservar el derecho a promover la tasación.
La solicitud de tasación pericial contradictoria, o la reserva válida del derecho a promoverla, suspende la ejecución de la liquidación y el plazo para recurrirla.
El contribuyente deberá designar un perito con titulación adecuada y presentar un dictamen suficientemente motivado. La normativa gallega concede para ello un mes y diez días desde el traslado de la valoración administrativa. Si no se designa al perito o no se aporta el dictamen dentro de ese plazo, se entiende que el contribuyente desiste y acepta el valor comprobado.
Si la diferencia entre la valoración de la Administración y la del perito del contribuyente es igual o inferior a 120.000 euros y al 10 % de la tasación de este último, prevalece la tasación del contribuyente dentro de los límites legales. Si supera ambos umbrales, se designa un tercer perito.
Los honorarios del perito del contribuyente los paga el propio interesado. Los del tercer perito pueden corresponder al contribuyente cuando la diferencia entre la tasación practicada por ese tercer perito y el valor declarado supere el 20 % del valor declarado.
Cuándo no encaja esta vía
La tasación pericial contradictoria no es la respuesta adecuada cuando:
- ATRIGA se limita a aplicar el valor de referencia como base imponible;
- el conflicto se refiere al cumplimiento de un tipo reducido;
- existe un error jurídico o aritmético que no exige fijar un valor técnico;
- o la deuda no procede de una comprobación de valores.
En esos casos hay que utilizar las alegaciones, el recurso, la reclamación o la rectificación correspondiente y aportar la prueba adecuada al problema.
Qué argumentos pueden ser eficaces
🗨️ El valor de referencia parte de datos incorrectos
Puede existir una superficie, uso, antigüedad, categoría, estado o realidad física que no coincida con la descripción utilizada. La prueba debe mostrar cómo era el inmueble en la fecha de compra y por qué el dato incorrecto influyó en el valor.
🗨️ La comprobación no está suficientemente motivada
Si no existe valor de referencia y ATRIGA utiliza una comprobación administrativa, la propuesta debe expresar el método, los criterios y las circunstancias consideradas. Una fórmula genérica que no permita reconstruir el cálculo o conocer los comparables empleados puede limitar el derecho de defensa.
🗨️ La valoración no considera el estado real del inmueble
Daños estructurales, falta de habitabilidad, obras necesarias o limitaciones relevantes deben acreditarse. Son especialmente útiles los informes técnicos, las fotografías fechadas, los presupuestos y la documentación existente en el momento de la adquisición.
🗨️ Si se cumplían los requisitos del tipo reducido
Si la liquidación elimina un beneficio fiscal, la defensa debe centrarse en sus requisitos concretos: edad, discapacidad, condición de familia numerosa, patrimonio, precio, destino como vivienda habitual, localización en una zona bonificada u otras condiciones exigidas por la norma.
🗨️ Ha transcurrido el plazo de la Administración
El derecho de la Administración a liquidar prescribe con carácter general a los cuatro años, contados desde el día siguiente a la finalización del plazo reglamentario de presentación. Sin embargo, determinadas actuaciones administrativas y del contribuyente interrumpen la prescripción y reinician su cómputo.
Además, un procedimiento de comprobación de valores tiene normalmente un plazo máximo de seis meses. Su caducidad no equivale siempre a que la deuda haya prescrito: la Administración puede iniciar otro procedimiento mientras conserve su derecho a liquidar. Antes de alegar prescripción o caducidad hay que reconstruir todas las fechas del expediente.
👉 Ejemplo: vivienda comprada por debajo del valor de referencia
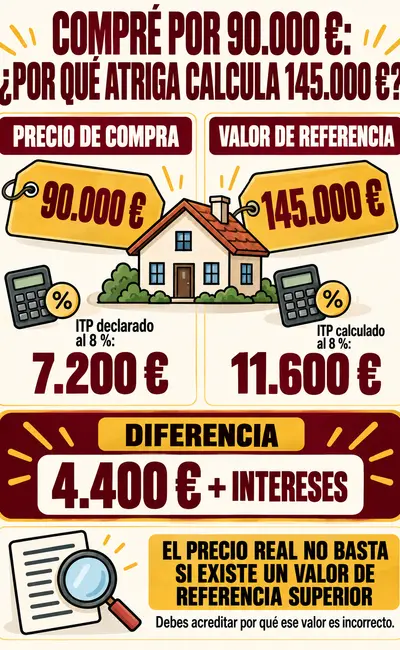
Una persona compra una vivienda en Galicia por 90.000 euros. El valor de referencia vigente en la fecha de la firma era de 145.000 euros. Presenta el ITP aplicando el tipo general del 8 % sobre el precio y paga 7.200 euros.
ATRIGA utiliza como base 145.000 euros:
- cuota calculada por ATRIGA: 11.600 euros;
- diferencia de cuota: 4.400 euros;
- a esa diferencia se añaden los intereses que correspondan.
Decir únicamente que el precio real fue de 90.000 euros no resuelve el problema, porque la ley utiliza el valor de referencia como base mínima cuando es superior.
Para discutir la liquidación habría que demostrar por qué ese valor de referencia perjudica al comprador: por ejemplo, que parte de una superficie o un uso incorrectos, que no refleja el estado acreditado del inmueble o que existe otra circunstancia relevante y probada. Esa impugnación provocará la intervención de Catastro mediante el informe previsto legalmente.
Si el inmueble no tuviese valor de referencia y ATRIGA hubiese fijado 145.000 euros mediante una comprobación de valores, la estrategia sería distinta: habría que analizar la motivación y el método de valoración y estudiar si conviene solicitar una tasación pericial contradictoria.
Errores que conviene evitar
- Esperar hasta el final del mes sin haber comprobado si la carta era una propuesta o una liquidación.
- Contar el plazo de recurso como si siempre fueran 30 días.
- Presentar reposición y reclamación económico-administrativa al mismo tiempo.
- Creer que recurrir suspende automáticamente el cobro.
- Solicitar una tasación pericial contradictoria frente a cualquier liquidación, aunque no exista una comprobación de valores.
- Basar toda la defensa en que el precio de escritura fue inferior al valor de referencia.
- Presentar fotografías actuales sin demostrar cómo estaba el inmueble al comprarlo.
- Iniciar una corrección catastral y dejar vencer mientras tanto el plazo tributario.
- Utilizar jurisprudencia anterior al sistema de valor de referencia sin comprobar si encaja con el supuesto actual.
¿Cuándo merece la pena recurrir?
La cuantía es importante, pero no es el único criterio. Conviene revisar la liquidación cuando exista alguno de estos indicios:
- ATRIGA ha utilizado datos que no coinciden con la escritura o con la realidad del inmueble;
- el valor de referencia parece afectado por un error catastral demostrable;
- la comprobación administrativa no permite entender cómo se obtuvo el valor;
- se ha rechazado un tipo reducido pese a disponer de prueba de sus requisitos;
- los intereses o la cuota no cuadran;
- no se respetó el trámite de alegaciones;
- o las fechas pueden revelar caducidad o prescripción.
Antes de recurrir, también hay que comparar la deuda discutida con el coste de la prueba técnica, las garantías y la asistencia profesional. La decisión correcta no consiste en recurrir siempre, sino en saber qué se puede discutir, con qué prueba y por qué vía.
¿Has recibido una liquidación de ITP de ATRIGA?
La fecha en que accedes a la notificación electrónica fija el inicio del cómputo; el plazo se cuenta desde el día siguiente. Una revisión temprana permite distinguir si todavía corresponde presentar alegaciones, si ya hay que recurrir y si conviene pagar, solicitar suspensión o valorar una tasación pericial.
Puedes solicitar a Diego Simal una revisión de tu caso. Para empezar, envía:
- la notificación completa;
- la fecha en que la recibiste o abriste;
- la escritura;
- el modelo 600 presentado;
- el certificado del valor de referencia, si existe;
- y los documentos que acrediten el estado del inmueble o el beneficio fiscal aplicado.
👉 Puedes consultar el servicio de abogado fiscal en Galicia o escribir a diego@barizoasesoria.com.
Preguntas frecuentes
¿Cuánto tiempo tengo para recurrir una liquidación complementaria del ITP?
El plazo ordinario para interponer reposición o reclamación económico-administrativa es de un mes desde el día siguiente a la notificación de la liquidación. Si has recibido una propuesta, debes utilizar el plazo de alegaciones indicado en la propia carta.
¿Puedo pagar la liquidación y recurrir después?
Sí, siempre que presentes el recurso dentro de plazo. Pagar evita que la deuda entre en apremio y no supone renunciar a impugnarla.
¿Presentar un recurso suspende el pago?
No, con carácter general. Hay que pagar, obtener un aplazamiento o solicitar y conseguir la suspensión con las garantías o requisitos correspondientes. La tasación pericial contradictoria produce suspensión cuando resulta legalmente procedente.
¿Puedo pedir una tasación pericial contradictoria contra el valor de referencia?
No es la vía ordinaria. Cuando ATRIGA aplica directamente el valor de referencia no realiza una comprobación de valores del artículo 57 de la Ley General Tributaria. El valor se discute mediante recurso, reclamación o rectificación, aportando prueba para que Catastro lo ratifique o corrija.
¿Basta con demostrar el precio real de compra?
No, si el valor de referencia era superior. En ese caso la ley toma como base el valor de referencia, salvo que el precio o valor declarado sea todavía mayor. Debes probar por qué la determinación del valor de referencia es incorrecta para ese inmueble.
¿Cuántos años tiene ATRIGA para revisar el ITP?
El derecho a liquidar prescribe con carácter general a los cuatro años desde el día siguiente al final del plazo reglamentario de presentación. Ese cómputo puede interrumpirse por actuaciones administrativas notificadas, recursos u otras actuaciones previstas en la ley.
¿La liquidación implica también una sanción?
No necesariamente. La deuda adicional y una eventual sanción son actos distintos. Si ATRIGA inicia un procedimiento sancionador, debe notificarlo y justificar la infracción y la responsabilidad del contribuyente.
Fuentes jurídicas y oficiales
- Real Decreto Legislativo 1/1993, texto refundido del ITP y AJD. Artículo 10: base imponible y vías para impugnar el valor de referencia. Artículos 46 y 47: comprobación de valores y tasación pericial contradictoria.
- Ley 58/2003, General Tributaria. Artículo 62: plazos de pago. Artículos 66 a 68: prescripción. Artículos 102 y 104: motivación y duración de los procedimientos. Artículos 120, 134 y 135: rectificación, comprobación de valores y tasación pericial contradictoria. Artículos 222 a 225, 233 y 235: recursos, reclamaciones y suspensión.
- Decreto Legislativo 1/2011 de Galicia sobre tributos cedidos. Artículos 28 y 29: reglas gallegas de la tasación pericial contradictoria.
- ATRIGA: cómo actuar tras recibir una liquidación de la Administración. Información oficial sobre pago, recursos, suspensión, TEAR de Galicia y tasación pericial contradictoria.
- ATRIGA: valoración de inmuebles. Información sobre propuestas de liquidación complementaria, alegaciones y prueba.
- Dirección General del Catastro: preguntas frecuentes sobre el valor de referencia. Consulta, certificación e impugnación del valor de referencia.

Artículo escrito por...