

Para acceder a una pensión contributiva de jubilación en España necesitas haber cotizado, como mínimo, 15 años. Además, al menos 2 deben encontrarse dentro de los 15 inmediatamente anteriores al momento de causar el derecho, aunque existen reglas especiales para determinadas situaciones de alta o asimiladas al alta sin obligación de cotizar.
Sin embargo, ese mínimo no significa que puedas jubilarte a cualquier edad ni que vayas a cobrar el 100 % de tu base reguladora.
En 2026 conviene distinguir tres cifras: 15 años para cumplir el período mínimo de cotización, 36 años y 6 meses para alcanzar el 100 % de la base reguladora y 38 años y 3 meses para poder jubilarse ordinariamente a los 65 años.
Son requisitos diferentes. Confundirlos puede llevarte a calcular mal tanto la fecha de jubilación como el importe de la pensión.
A continuación encontrarás los requisitos generales, las reglas de cálculo aplicables en 2026, ejemplos para entender cuánto influye lo cotizado y los principales cambios previstos para 2027. La referencia fundamental es la Ley General de la Seguridad Social, junto con la información oficial de la Seguridad Social.
Si tienes dudas sobre prestaciones, altas médicas, jubilación o reclamaciones frente a la Seguridad Social, puedes consultar el servicio de reclamaciones de prestaciones.
¿Cuál es el mínimo de años cotizados para jubilarse?

El período mínimo para acceder a una pensión contributiva de jubilación es de 15 años de cotización. Este requisito se conoce habitualmente como carencia general.
No tienen que ser 15 años consecutivos ni haber trabajado siempre para la misma empresa. Puedes haber cotizado en diferentes etapas de tu vida laboral, siempre que esos períodos sean computables conforme a la normativa aplicable.
Además, existe un segundo requisito: al menos 2 años deben estar comprendidos dentro de los 15 inmediatamente anteriores al momento de causar el derecho a la pensión. Es la denominada carencia específica.
Por tanto, acumular 15 años cotizados a lo largo de toda la vida laboral no siempre es suficiente. También hay que comprobar cuándo se produjeron esas cotizaciones.
¿Qué ocurre si llevo años sin trabajar?
No debes descartar automáticamente tu derecho a jubilarte.
La regla general exige que al menos 2 años de cotización se encuentren dentro de los 15 inmediatamente anteriores al hecho causante.
Sin embargo, el artículo 205 de la LGSS establece una regla específica cuando se accede a la pensión desde una situación de alta o asimilada al alta sin obligación de cotizar: en ese supuesto, los 2 años deben estar comprendidos dentro de los 15 anteriores a la fecha en la que cesó la obligación de cotizar.
Por tanto, la ventana de 15 años puede desplazarse en determinados casos.
Esta regla no debe confundirse con el acceso desde una verdadera situación de no alta ni asimilada al alta. La jubilación ordinaria también puede causarse desde una situación de no alta, siempre que se cumplan los requisitos legales de edad y cotización, pero en este supuesto no se aplica automáticamente el desplazamiento anterior.
Existe además la denominada doctrina jurisprudencial del paréntesis, que puede permitir excluir determinados períodos de inactividad involuntaria al examinar la carencia específica cuando concurren circunstancias que justifican la falta de cotización.
Su aplicación no es automática. Debe analizarse cada caso y resulta especialmente relevante poder acreditar que la desvinculación del mercado laboral no fue voluntaria y que se mantuvo, cuando procedía, una voluntad real de permanecer en él. La inscripción continuada como demandante de empleo puede ser un elemento importante para acreditarlo.
Por ello, si llevas mucho tiempo sin cotizar, es especialmente importante comprobar cuál era tu situación jurídica durante esos años antes de concluir que no tienes derecho a la pensión.
¿Cuál es la edad de jubilación en España en 2026?
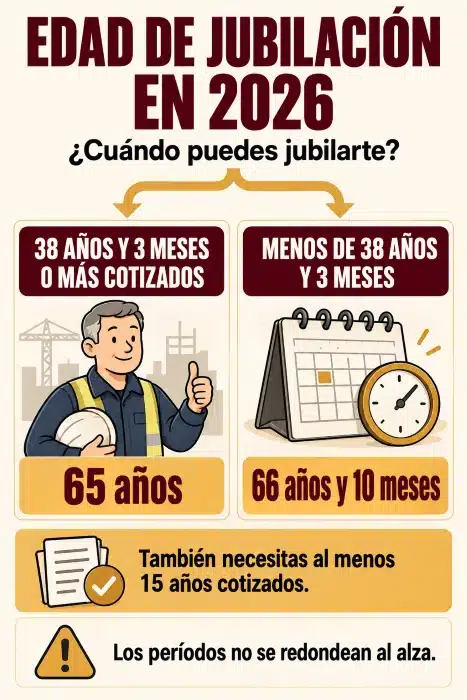
La edad ordinaria de jubilación en 2026 depende del período de cotización acreditado:
- 65 años, si has cotizado al menos 38 años y 3 meses.
- 66 años y 10 meses, si no alcanzas los 38 años y 3 meses.
Además, debes cumplir el período mínimo de 15 años y el resto de requisitos exigidos.
Los años y meses de cotización se computan de acuerdo con las reglas legales y no se redondean al alza.
Por tanto, acreditar 38 años y 2 meses no equivale a acreditar 38 años y 3 meses.
Esto es importante porque edad y cotización son dos requisitos que deben concurrir correctamente en la fecha correspondiente.
También puede ocurrir que una persona cumpla 65 años sin alcanzar todavía los 38 años y 3 meses, pero continúe trabajando y consiga completar ese período meses después. En estos casos hay que calcular la fecha concreta en la que reúne simultáneamente los requisitos.
Puedes consultar el calendario en la información oficial de la Seguridad Social sobre la edad de jubilación.
¿Qué cambia en 2027?
A partir de 2027 finaliza el calendario gradual general de elevación de la edad ordinaria.
Las reglas serán:
- 65 años, si has cotizado al menos 38 años y 6 meses.
- 67 años, si no alcanzas ese período.
También cambia el período necesario para alcanzar el 100 % de la base reguladora:
| Requisito | 2026 | Desde 2027 |
|---|---|---|
| Cotización para jubilarse ordinariamente a los 65 años | 38 años y 3 meses | 38 años y 6 meses |
| Edad ordinaria si no se alcanza esa cotización | 66 años y 10 meses | 67 años |
| Cotización para alcanzar el 100 % de la base reguladora | 36 años y 6 meses | 37 años |
Estos períodos están previstos en las disposiciones transitorias de la LGSS.
El hecho causante: una fecha que puede cambiar el cálculo
Cuando se analiza una jubilación, no basta con mirar la fecha en la que se presenta la solicitud.
Hay que determinar también el hecho causante de la pensión.
Esta fecha es especialmente importante porque puede determinar, entre otras cuestiones:
- la edad ordinaria aplicable;
- los períodos de cotización que se tienen en cuenta;
- las bases utilizadas para calcular la pensión;
- el porcentaje aplicable;
- y los coeficientes reductores o incentivos que puedan corresponder.
Por eso, si una jubilación se sitúa cerca del final de un año, no debe suponerse automáticamente que se aplicarán las reglas del año en el que se presenta la solicitud.
Primero hay que determinar correctamente el hecho causante y el régimen temporal aplicable.
¿Cuántos años hay que cotizar para cobrar el 100 % de la pensión?

En 2026 necesitas 36 años y 6 meses cotizados para alcanzar el 100 % de la base reguladora. Desde 2027 se exigirán 37 años.
Aquí aparece una de las confusiones más habituales.
Los años necesarios para alcanzar el 100 % de la base reguladora no son los mismos que se exigen para poder jubilarse ordinariamente a los 65 años.
En 2026, por ejemplo, una persona puede tener 37 años cotizados y haber alcanzado ya el 100 % de su base reguladora, pero no reunir todavía los 38 años y 3 meses necesarios para jubilarse ordinariamente a los 65 años.
Son requisitos diferentes.
El 100 % de la base reguladora no es el 100 % de tu sueldo
La base reguladora se obtiene a partir de las bases de cotización aplicando las reglas legales de cálculo.
Después se aplica sobre ella el porcentaje que corresponda en función de los meses cotizados.
Por tanto, cobrar el 100 % de la base reguladora no significa necesariamente cobrar el mismo importe que tu último sueldo.
Tampoco significa automáticamente cobrar la pensión máxima.
Además, si accedes anticipadamente a la jubilación, pueden aplicarse coeficientes reductores incluso aunque ya hayas cotizado el tiempo suficiente para alcanzar el 100 % de la base reguladora.
¿Qué porcentaje corresponde según los años cotizados?

Para las pensiones causadas en 2026, la escala transitoria establece un 50 % por los primeros 15 años y añade porcentajes por cada mes adicional cotizado.
Algunos ejemplos son:
- Con 15 años cotizados, corresponde el 50 % de la base reguladora.
- Con 20 años, el 62,38 %.
- Con 25 años, el 73,78 %.
- Con 30 años, el 85,18 %.
- Con 35 años, el 96,58 %.
- Con 36 años, el 98,86 %.
- Con 36 años y 6 meses, se alcanza el 100 %.
Entre 2023 y 2026, al 50 % inicial se añaden 0,21 puntos porcentuales por cada uno de los primeros 49 meses adicionales y 0,19 puntos por cada uno de los 209 meses siguientes.
Desde 2027 cambia la escala.
Las pensiones ya reconocidas no se recalculan por el mero hecho de que al año siguiente cambien los porcentajes aplicables a las nuevas jubilaciones.
Ejemplo para entender cuánto influye lo cotizado
Imagina que tu base reguladora fuese de 1.500 euros mensuales.
Si te jubilas ordinariamente en 2026 con 15 años cotizados y cumples los demás requisitos, el resultado inicial sería:
1.500 × 50 % = 750 euros.
Con 30 años cotizados:
1.500 × 85,18 % = 1.277,70 euros.
Con 36 años y 6 meses:
1.500 × 100 % = 1.500 euros.
Se trata de ejemplos puramente aritméticos sobre importes brutos.
La cuantía finalmente reconocida puede verse afectada por complementos, límites máximos y mínimos, coeficientes reductores, incentivos por demora, concurrencia de pensiones o retenciones fiscales.
¿Cómo se calcula la pensión de jubilación en 2026?
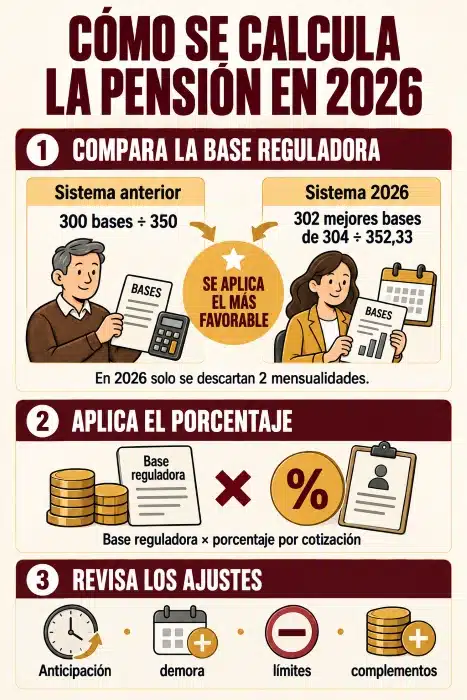
Este es uno de los principales cambios del ejercicio 2026.
Los años cotizados determinan el porcentaje que se aplicará a la pensión, pero para saber cuánto vas a cobrar también hay que calcular previamente la base reguladora.
Desde el 1 de enero de 2026 comienza la aplicación gradual del nuevo sistema de cálculo introducido por el Real Decreto-ley 2/2023.
Y existe un dato especialmente importante: durante el período transitorio debe comprobarse también el sistema anterior y aplicarse cuando resulte más favorable.
Primera fórmula: los últimos 25 años
El sistema anterior calcula la base reguladora tomando las bases de cotización correspondientes a los 300 meses inmediatamente anteriores al mes previo al hecho causante.
La suma se divide entre 350.
Es decir:
300 bases de cotización ÷ 350.
Segunda fórmula: nuevo cálculo transitorio de 2026
En 2026 el nuevo sistema todavía no utiliza íntegramente los mejores 27 años dentro de los últimos 29.
Su implantación es gradual.
Para las jubilaciones causadas en 2026, la fórmula es:
las 302 bases de cotización de mayor importe comprendidas dentro de los 304 meses inmediatamente anteriores al mes previo al hecho causante, divididas entre 352,33.
En términos sencillos, en 2026 se analizan 304 meses y se descartan las 2 bases de menor importe.
La fórmula es:
302 mejores bases de 304 meses ÷ 352,33.
¿En 2026 ya se pueden eliminar los 2 peores años?
No.
Este es un error frecuente al explicar la reforma.
El modelo definitivo permitirá seleccionar 324 bases dentro de un período de 348 meses: los mejores 27 años dentro de los últimos 29, descartando hasta 24 mensualidades.
Pero ese sistema no entra plenamente en funcionamiento en 2026.
La transición es progresiva.
En 2026:
- se examinan 304 meses;
- se seleccionan las 302 bases de mayor importe;
- únicamente pueden quedar fuera 2 mensualidades;
- y el divisor es 352,33.
En 2027 serán 304 bases seleccionadas dentro de 308 meses, y el período continuará ampliándose gradualmente hasta llegar al sistema definitivo.
¿Qué cálculo se utiliza si uno sale mejor que el otro?
Durante esta etapa transitoria se mantiene una garantía especialmente importante.
Para los hechos causantes posteriores al 31 de diciembre de 2025 y dentro del período transitorio establecido legalmente, la entidad gestora debe mantener el cálculo conforme a las reglas anteriores cuando resulte más favorable que el sistema vigente en la fecha en la que se cause la pensión.
Por tanto, en una jubilación causada en 2026 no debe limitarse el análisis a la nueva fórmula de 302 bases.
Hay que comprobar:
Sistema anterior: 300 bases / 350.
frente a
Sistema transitorio 2026: 302 mejores bases de 304 / 352,33.
La diferencia puede ser relevante para personas que hayan sufrido una reducción de sus bases de cotización al final de su carrera profesional.
La Seguridad Social explica la implantación progresiva en su información oficial sobre el cálculo de la pensión.
¿Qué meses se tienen en cuenta?
La ley toma como referencia los meses inmediatamente anteriores al mes previo al hecho causante.
Por ejemplo, si el hecho causante se produce en septiembre de 2026, el mes previo es agosto y el último mes de cotización que entra en el período de cálculo será, con carácter general, julio de 2026.
Además, no todas las bases antiguas se suman simplemente por su importe nominal. Deben aplicarse las correspondientes reglas de actualización y, en su caso, las normas de integración de lagunas.
¿Qué pasa si tengo períodos sin cotizar?
Las denominadas lagunas de cotización son períodos en los que no existió obligación de cotizar y que quedan comprendidos dentro del intervalo utilizado para calcular la base reguladora.
En determinados supuestos, la legislación permite integrar esos períodos utilizando bases de referencia para evitar que todos ellos computen directamente como cero.
Su tratamiento depende del régimen de Seguridad Social y de las circunstancias concretas.
Además, desde 2026 entran en juego determinadas mejoras en la integración de lagunas vinculadas a la reducción de la brecha de género.
Hay que distinguir, sin embargo, dos cuestiones:
Integrar una laguna para calcular la cuantía de una pensión no significa convertir ese período en tiempo cotizado para alcanzar los 15 años mínimos.
Una cosa es la carencia necesaria para tener derecho a la prestación y otra el cálculo económico de la base reguladora.
Esta diferencia es especialmente importante cuando existen carreras de cotización interrumpidas.
¿Qué períodos cuentan como cotizados para la jubilación?

No todos los períodos relevantes para una jubilación corresponden necesariamente a meses en los que se haya trabajado de manera ordinaria.
También pueden producir efectos determinadas prestaciones, situaciones protegidas y períodos reconocidos específicamente por la normativa.
¿El trabajo a tiempo parcial cuenta para jubilarse?
Sí.
Desde octubre de 2023, a efectos de acreditar los períodos necesarios para acceder a determinadas prestaciones, incluida la jubilación, se tienen en cuenta los períodos durante los cuales la persona haya permanecido de alta con un contrato a tiempo parcial, con independencia de la duración de su jornada.
En términos sencillos: un día de alta con contrato a tiempo parcial cuenta como un día a efectos del período de cotización, aunque se trabajen menos horas que una persona a jornada completa.
Por ejemplo, trabajar durante un año a media jornada no significa que ese año se convierta en solo seis meses a efectos de cumplir la carencia de 15 años.
La jornada realizada tampoco reduce por sí sola los días que se consideran para determinar el porcentaje de la pensión.
Otra cuestión distinta es la cuantía.
Si un trabajo a tiempo parcial genera bases de cotización inferiores, esas bases pueden reducir la base reguladora y, por tanto, el importe final de la pensión.
Los trabajadores fijos discontinuos cuentan, además, con reglas específicas.
La regulación se encuentra en los artículos 247 y 248 de la LGSS.
¿Cobrar el paro cotiza para la jubilación?
Sí. La prestación contributiva por desempleo cotiza para la jubilación.
Durante su percepción se mantienen cotizaciones a la Seguridad Social.
Por tanto, estos períodos pueden servir para aumentar el período total cotizado y también pueden ser relevantes para cumplir la carencia específica de 2 años dentro de los últimos 15, siempre que se sitúen dentro del período que corresponda.
También cotiza para jubilación el subsidio para mayores de 52 años conforme a sus propias reglas.
En cambio, encontrarse simplemente inscrito como demandante de empleo sin percibir una prestación o subsidio que cotice no genera nuevas cotizaciones.
Hay otro matiz importante.
El subsidio para mayores de 52 años no sirve para construir desde cero los 15 años mínimos necesarios para la jubilación, porque para acceder a ese subsidio ya se exige reunir, salvo la edad, los requisitos de cotización establecidos para la pensión contributiva de jubilación.
Sus cotizaciones sí producen los efectos legalmente previstos mientras se percibe.
Puedes consultar estas reglas en el artículo 273 de la LGSS y en el artículo 280.
¿Cuentan los años trabajados en otros países?
Sí, en determinados casos.
Si has trabajado en distintos Estados de la Unión Europea, las normas europeas de coordinación permiten totalizar períodos de seguro de diferentes países para determinar si se cumplen los requisitos de acceso.
Cada Estado realiza después el cálculo que le corresponde y abona, en su caso, la parte de pensión correspondiente.
Por eso, tener menos de 15 años cotizados en España no permite concluir automáticamente que no existe derecho a una pensión si también has cotizado en otros países.
Para países fuera de la Unión Europea debe comprobarse si existe un convenio bilateral o multilateral de Seguridad Social aplicable.
¿Qué ocurre si no llego a 15 años cotizados?
Si no alcanzas el período mínimo exigido, en principio no podrás acceder a la pensión contributiva de jubilación por la vía general.
Antes de darlo por definitivo, conviene comprobar:
- posibles errores u omisiones en la vida laboral;
- cotizaciones en otros regímenes;
- períodos cotizados en el extranjero;
- situaciones protegidas;
- y la posibilidad de seguir cotizando.
En determinados casos también puede valorarse un convenio especial con la Seguridad Social, siempre que se cumplan sus requisitos.
El convenio especial no permite comprar libremente cualquier período pasado que falte para alcanzar los 15 años.
La pensión no contributiva de jubilación
Si no puedes acceder a una pensión contributiva, puede existir la posibilidad de solicitar una pensión no contributiva de jubilación.
Se trata de una prestación diferente.
Entre sus requisitos generales se encuentran:
- Tener 65 años o más.
- Residir legalmente en España.
- Haber residido en España durante 10 años entre los 16 años y la fecha de devengo de la pensión.
- Que al menos 2 de esos años sean consecutivos e inmediatamente anteriores a la solicitud.
- Carecer de ingresos suficientes conforme a los límites legales, teniendo en cuenta también, cuando proceda, la unidad económica de convivencia.
No se concede automáticamente por haber cotizado menos de 15 años.
Complemento para reducir la brecha de género en 2026

Para calcular cuánto puede cobrarse de jubilación no basta con analizar la base reguladora y los años cotizados.
También hay que comprobar si existe derecho al complemento de pensiones contributivas para la reducción de la brecha de género, regulado en el artículo 60 de la LGSS.
En 2026 su importe es de 36,90 euros mensuales por cada hijo o hija, con un máximo de cuatro.
Eso supone un máximo de:
147,60 euros mensuales.
La cuantía del complemento se fija para cada ejercicio y puede revalorizarse.
¿Pueden cobrarlo también los hombres?
Sí.
Este punto ha sufrido un cambio jurídico importante.
La sentencia del Tribunal de Justicia de la Unión Europea de 15 de mayo de 2025 declaró contrario al principio de igualdad que para los hombres se exigieran requisitos adicionales que no se exigían a las mujeres.
Como consecuencia, la Seguridad Social aplica actualmente el artículo 60 de la LGSS a los hombres en los mismos términos previstos para las mujeres, sin exigirles los requisitos adicionales relativos al perjuicio o interrupción de la carrera profesional que figuraban específicamente para ellos en la redacción legal.
Cuando ambos progenitores pueden tener derecho por los mismos hijos, el complemento mantiene carácter unitario y se aplican las reglas establecidas para determinar a cuál de ellos corresponde.
Cada hijo o hija solamente puede dar derecho a un complemento.
En materia de jubilación, tampoco debe confundirse con un complemento a mínimos.
Y existe una particularidad importante: no se reconoce con la jubilación parcial mientras se mantiene esa modalidad, sin perjuicio de su posible reconocimiento al acceder posteriormente a la jubilación plena si concurren los requisitos.
¿Cuántos años hay que cotizar para jubilarse anticipadamente?
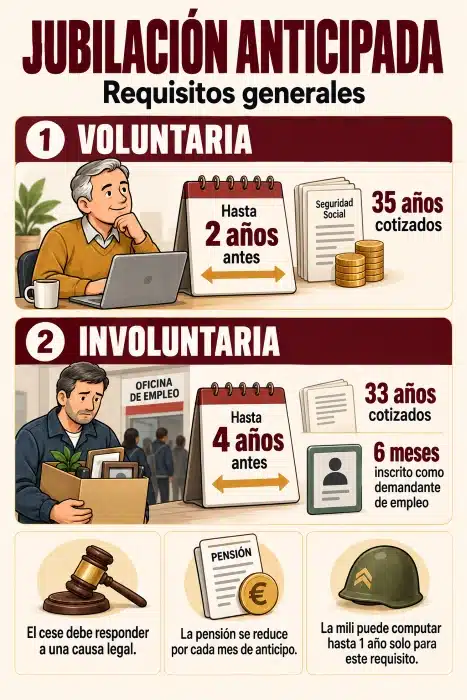
Las dos modalidades generales son:
- la jubilación anticipada voluntaria;
- y la jubilación anticipada por causa no imputable al trabajador.
Los requisitos no son iguales.
Jubilación anticipada voluntaria
Permite adelantar la jubilación hasta 2 años respecto de la edad ordinaria aplicable.
Como regla general exige 35 años de cotización efectiva.
Además, deben cumplirse los restantes requisitos establecidos legalmente, incluida la situación de alta o asimilada al alta.
Para calcular esos 35 años no se tiene en cuenta la parte proporcional correspondiente a las pagas extraordinarias.
A estos exclusivos efectos pueden computarse el servicio militar obligatorio, la prestación social sustitutoria y el servicio social femenino obligatorio, con el límite máximo de un año.
Además, después de aplicar los coeficientes reductores correspondientes, la pensión resultante debe ser superior a la pensión mínima que correspondería al interesado por su situación familiar al cumplir los 65 años.
Por tanto, alcanzar 35 años cotizados no basta por sí solo.
Jubilación anticipada por cese no voluntario
Esta modalidad permite anticipar la jubilación hasta 4 años respecto de la edad ordinaria correspondiente.
Como regla general exige 33 años de cotización efectiva.
También se requiere haber permanecido inscrito como demandante de empleo durante al menos 6 meses inmediatamente anteriores a la solicitud de jubilación.
Para alcanzar los 33 años tampoco se tiene en cuenta la parte proporcional de las pagas extraordinarias.
A estos exclusivos efectos puede computarse, con un máximo de un año:
- el servicio militar obligatorio;
- la prestación social sustitutoria;
- o el servicio social femenino obligatorio.
No cualquier despido permite esta jubilación anticipada
La causa por la que terminó la relación laboral es fundamental.
La ley exige que el cese corresponda a alguno de los supuestos expresamente previstos en el artículo 207 de la LGSS.
Entre ellos se encuentran, con los requisitos correspondientes:
- el despido colectivo por causas económicas, técnicas, organizativas o de producción;
- el despido por causas objetivas;
- determinadas extinciones acordadas en procedimientos concursales;
- la muerte, jubilación o incapacidad del empresario individual cuando provoque la extinción del contrato;
- la extinción de la personalidad jurídica de la empresa;
- la fuerza mayor;
- determinados supuestos de extinción por voluntad del trabajador previstos en los artículos 40.1, 41.3 y 50 del Estatuto de los Trabajadores;
- y determinados supuestos vinculados a violencia de género o violencia sexual.
Por tanto, no cualquier despido, finalización de contrato o baja voluntaria permite acceder a la jubilación anticipada por causa no imputable al trabajador.
En determinados supuestos también debe acreditarse haber percibido la indemnización correspondiente o haber presentado la reclamación o demanda pertinente.
¿Cuánto se reduce la pensión por jubilarse antes?
Desde la reforma introducida por la Ley 21/2021, los coeficientes reductores de las jubilaciones anticipadas se aplican por cada mes o fracción de mes de anticipación.
Esto es importante porque la penalización ya no debe analizarse simplemente por trimestres.
El porcentaje depende de:
- la modalidad de jubilación;
- los meses de anticipación;
- y el período total de cotización acreditado.
Por ejemplo, en la jubilación anticipada voluntaria, una persona que adelante su jubilación 24 meses y acredite menos de 38 años y 6 meses de cotización está sujeta, con carácter general, a un coeficiente reductor del 21 %.
Si la pensión sobre la que debiera aplicarse el coeficiente fuese de 1.500 euros:
1.500 × 79 % = 1.185 euros.
La cifra es únicamente un ejemplo aritmético y pueden existir otros ajustes.
Lo fundamental es comprender que la reducción por jubilación anticipada no desaparece simplemente al alcanzar después la edad ordinaria de jubilación.
Elegir una fecha unos meses antes o después puede, por tanto, tener consecuencias económicas permanentes.
Además, para determinar la edad ordinaria que sirve como referencia en estas modalidades existe una regla específica que considera la edad que habría correspondido si la persona hubiera continuado cotizando.
No debe calcularse la jubilación anticipada limitándose a restar dos o cuatro años a una edad genérica.
¿La mili cuenta para completar los 15 años?
No, con carácter general.
El servicio militar obligatorio no se añade para completar los 15 años de carencia de la jubilación ordinaria.
Su cómputo está previsto específicamente, con un máximo de un año, para determinados requisitos de modalidades como:
- la jubilación anticipada voluntaria;
- la jubilación anticipada por causa no imputable al trabajador;
- y determinados supuestos de jubilación parcial.
Lo mismo ocurre, en los términos previstos legalmente, con la prestación social sustitutoria y el servicio social femenino obligatorio.
Por tanto, no debe sumarse automáticamente un año de servicio militar a la vida laboral de una persona para determinar si alcanza los 15 años exigidos para la jubilación ordinaria.
Jubilación de las personas con discapacidad
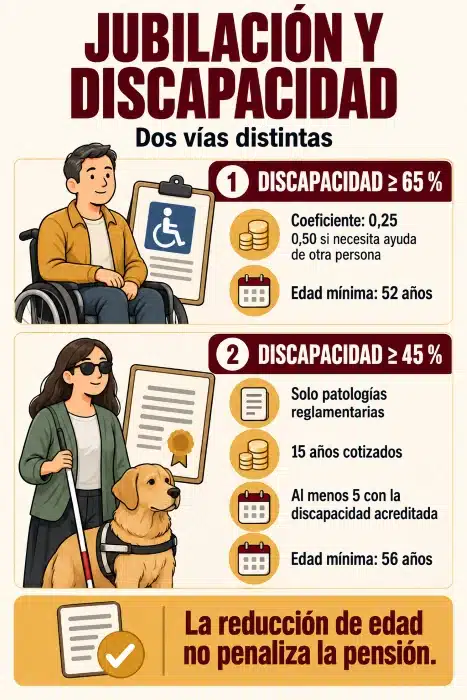
Las edades ordinarias explicadas anteriormente tienen excepciones.
El artículo 206 bis de la LGSS permite reducir la edad de jubilación de determinadas personas con discapacidad.
Discapacidad igual o superior al 65 %
Para las personas que acreditan un grado de discapacidad igual o superior al 65 %, la normativa permite reducir la edad ordinaria mediante coeficientes vinculados al tiempo trabajado en esas condiciones.
Discapacidad igual o superior al 45 %
También existe un régimen especial para personas con un grado de discapacidad igual o superior al 45 %, siempre que se trate de alguna de las discapacidades reglamentariamente determinadas respecto de las que existan evidencias de una reducción significativa de la esperanza de vida.
Cuando se reúnen los requisitos establecidos en el Real Decreto 1851/2009, la edad mínima puede situarse excepcionalmente en 56 años.
No basta, por tanto, con acreditar cualquier discapacidad del 45 %.
Debe cumplirse el grado exigido, encontrarse la discapacidad dentro de las previstas reglamentariamente y reunir el resto de requisitos sobre tiempo trabajado y acreditación.
Estas reducciones de edad no equivalen a una jubilación anticipada voluntaria con penalización económica.
La reducción de la edad responde a un régimen jurídico específico.
Por otra parte, el artículo 206 de la LGSS regula separadamente la posibilidad de reducir la edad para determinados grupos o actividades profesionales de naturaleza excepcionalmente penosa, tóxica, peligrosa o insalubre.
¿Puedo seguir trabajando y cobrar una pensión de jubilación?
Sí, pero únicamente cuando se cumplen los requisitos de alguna de las modalidades de compatibilidad previstas legalmente.
Entre las principales se encuentran la jubilación activa, la jubilación parcial y la jubilación flexible.
Jubilación activa en 2026
Desde el 1 de abril de 2025, la jubilación activa dejó de exigir que la persona hubiera generado previamente una pensión equivalente al 100 % de su base reguladora.
La reforma facilita, por tanto, el acceso de personas con carreras de cotización más cortas.
Con carácter general, debe haber transcurrido al menos un año entre el momento en el que se reúne la edad ordinaria y el período mínimo de cotización exigido y el hecho causante de la pensión.
La jubilación activa permite compatibilizar la pensión con un trabajo:
- por cuenta ajena a tiempo completo;
- por cuenta ajena a tiempo parcial;
- o por cuenta propia.
¿Qué porcentaje de pensión se cobra en jubilación activa?
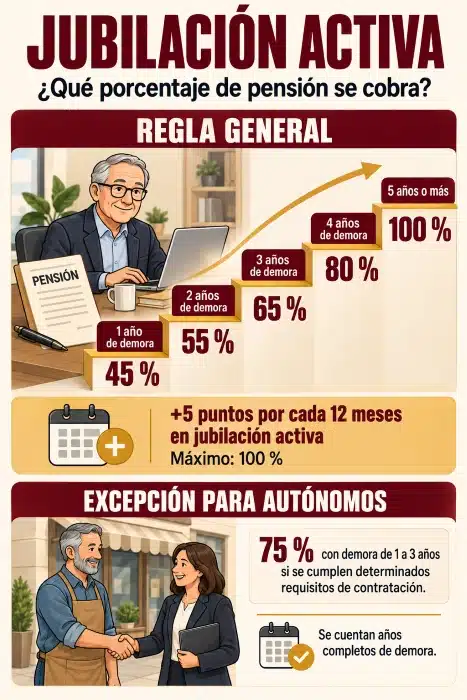
El porcentaje depende del número de años durante los que se haya demorado el acceso a la pensión:
| Demora en el acceso a la pensión | Porcentaje de la pensión compatible |
|---|---|
| 1 año | 45 % |
| 2 años | 55 % |
| 3 años | 65 % |
| 4 años | 80 % |
| 5 años o más | 100 % |
Además, el porcentaje correspondiente puede incrementarse en 5 puntos porcentuales por cada 12 meses ininterrumpidos de permanencia en jubilación activa, sin superar el 100 %.
Existen reglas específicas para determinados trabajadores autónomos que mantienen o realizan determinadas contrataciones.
Durante la jubilación activa no existe derecho al complemento para pensiones inferiores a la mínima.
La regulación actual procede del Real Decreto-ley 11/2024.
Jubilación parcial
La jubilación parcial permite reducir la jornada de trabajo y percibir simultáneamente una parte de la pensión.
Cuando se accede antes de la edad ordinaria, la regulación general exige la celebración simultánea de un contrato de relevo y el cumplimiento de requisitos específicos de edad, antigüedad, cotización y reducción de jornada.
Tras la reforma que entró en vigor el 1 de abril de 2025, el acceso anticipado a esta modalidad puede producirse, cumpliendo los requisitos legales, hasta tres años antes de la edad ordinaria.
Como regla general, para la jubilación parcial anticipada se exige un período de cotización de 33 años, que puede reducirse a 25 años para determinadas personas con discapacidad igual o superior al 33 %.
Para completar ese período tampoco se computa la parte proporcional de las pagas extraordinarias y, a los exclusivos efectos legalmente previstos, puede computarse hasta un año de servicio militar obligatorio, prestación social sustitutoria o servicio social femenino obligatorio.
Sus condiciones se recogen en el artículo 215 de la LGSS.
Jubilación flexible: nuevas reglas desde agosto de 2026

La jubilación flexible parte de una pensión de jubilación ya causada que posteriormente se compatibiliza con una actividad laboral.
Desde el 28 de agosto de 2026 está vigente una nueva regulación introducida por el Real Decreto 416/2026.
Trabajo por cuenta ajena
Puede compatibilizarse la pensión con un trabajo por cuenta ajena a tiempo parcial.
La jornada debe situarse, con carácter general, entre el 33 % y el 80 % de la jornada de una persona trabajadora a tiempo completo comparable.
La cuantía de la pensión se reduce en función de la jornada realizada.
Además, si la actividad compatible comienza por primera vez al menos seis meses después de haber causado la pensión, existen incrementos adicionales del importe compatible en determinados intervalos de jornada.
También puede existir jubilación flexible con actividad por cuenta propia
Esta es una de las principales novedades de 2026.
La nueva regulación permite compatibilizar en determinados supuestos la pensión con una actividad por cuenta propia, siempre que durante los tres años inmediatamente anteriores al hecho causante de la pensión la persona no hubiera estado de alta en un régimen de Seguridad Social como trabajadora por cuenta propia.
En estos supuestos, el importe de la pensión compatible con la actividad por cuenta propia es del 25 %.
Por tanto, la posibilidad de realizar una actividad como autónomo dentro de la jubilación flexible existe desde el 28 de agosto de 2026, pero no es una compatibilidad libre o automática.
Debe cumplirse el régimen específico establecido en el Real Decreto 416/2026.
¿Cómo puedo saber cuándo me jubilo y cuánto voy a cobrar?
El primer paso debería ser revisar tu informe de vida laboral.
Comprueba:
- empresas;
- fechas de alta y baja;
- períodos registrados;
- posibles lagunas;
- y situaciones que consideres incorrectamente reflejadas.
Después debes consultar tus bases de cotización.
Saber que has trabajado 20, 30 o 40 años no basta para calcular cuánto cobrarás.
En 2026 resulta especialmente importante disponer de las bases porque comienza el sistema dual de cálculo y puede haber diferencias entre la fórmula anterior de 25 años y la nueva fórmula transitoria.
Puedes consultar tu información a través del servicio de vida laboral de Importass.
Ten también presente que la vida laboral no refleja necesariamente todos los períodos que pueden tener efectos sobre la jubilación.
Por ejemplo, puede ser necesario acreditar separadamente:
- períodos cotizados en otros países;
- servicio militar o prestación social sustitutoria;
- determinadas situaciones protegidas;
- o circunstancias relacionadas con discapacidad.
El simulador de jubilación de la Seguridad Social puede ayudarte a comparar diferentes escenarios.
Sin embargo, una simulación es orientativa y no sustituye a la resolución administrativa que reconoce la pensión.
Si existen errores, períodos cotizados en el extranjero, lagunas, una carrera laboral compleja, una discapacidad o dudas sobre la causa de extinción de un contrato, conviene revisar la documentación antes de decidir la fecha de jubilación.
Preguntas frecuentes sobre años cotizados y jubilación
¿Con 15 años cotizados cobraré la pensión mínima?
No necesariamente.
Los 15 años permiten cumplir el período mínimo de cotización y dan derecho inicialmente al 50 % de la base reguladora, siempre que se reúnan los demás requisitos.
Si el resultado es inferior a la pensión mínima correspondiente, puede existir derecho a un complemento a mínimos, pero depende, entre otros factores, de los ingresos y del cumplimiento de los requisitos legalmente establecidos.
¿Puedo jubilarme a los 65 años con 37 años cotizados en 2026?
Con carácter general, no.
En 2026 se necesitan 38 años y 3 meses para acceder a la jubilación ordinaria a los 65 años.
Tener 37 años cotizados permite alcanzar el 100 % de la base reguladora en 2026, pero no permite por sí solo jubilarse ordinariamente a los 65.
Son dos requisitos diferentes.
¿Con 40 años cotizados puedo jubilarme sin penalización?
Si accedes a la jubilación ordinaria cuando te corresponde, no se aplica una reducción por anticipación.
Si accedes antes de la edad correspondiente, haber cotizado 40 años no elimina automáticamente los coeficientes reductores.
Hay que comprobar:
- la modalidad de jubilación;
- el tiempo total cotizado;
- y el número exacto de meses de anticipación.
¿La mili cuenta para completar los 15 años?
No, con carácter general.
El servicio militar obligatorio no permite completar los 15 años mínimos de la jubilación ordinaria.
Puede computar hasta un máximo de un año para determinados requisitos de jubilación anticipada y jubilación parcial.
¿Los autónomos necesitan los mismos años para jubilarse?
En el Régimen Especial de Trabajadores Autónomos se aplican, con carácter general, el mínimo de 15 años de cotización y el calendario de edad ordinaria explicado anteriormente.
Sin embargo, existen particularidades.
Entre otras, puede ser necesario encontrarse al corriente en el pago de las cuotas en los términos legalmente establecidos.
Además, las reglas sobre determinados períodos sin cotizar y algunas modalidades de jubilación no son idénticas a las aplicables a los trabajadores del Régimen General.
Revisa tus cotizaciones antes de decidir cuándo jubilarte
Unos meses de diferencia pueden modificar la fecha en la que puedes acceder a la jubilación, el porcentaje aplicable a tu base reguladora o el coeficiente reductor que soportarás de forma permanente.
En 2026 existe además una circunstancia especialmente relevante: empieza a aplicarse gradualmente la nueva fórmula para calcular la base reguladora y debe compararse, durante el período transitorio correspondiente, con el sistema anterior cuando este resulte más favorable.
Antes de tomar una decisión conviene revisar conjuntamente:
- tu vida laboral;
- tus bases de cotización;
- la fecha exacta del hecho causante;
- la modalidad de jubilación que te corresponde;
- el resultado de las fórmulas de base reguladora aplicables en 2026;
- los posibles coeficientes reductores si anticipas la jubilación;
- las cotizaciones efectuadas durante períodos de desempleo;
- los períodos trabajados en otros países;
- las posibles reducciones de edad por discapacidad;
- y los complementos que puedan corresponderte, incluido el complemento para la reducción de la brecha de género.
Si necesitas revisar tus requisitos, calcular qué fecha puede resultar más favorable o reclamar una resolución sobre tu jubilación, puedes consultar el servicio de asesoramiento y reclamaciones frente a la Seguridad Social de Diego Simal.
Aporta, siempre que sea posible, tu vida laboral, las bases de cotización y la documentación relacionada con tu situación para poder analizar correctamente tu caso.

Artículo escrito por...