

El pacto de mejora en Galicia permite acordar con hijos, nietos u otros descendientes la transmisión de bienes concretos de la futura herencia. Puede hacerse con entrega de presente, de modo que el descendiente adquiere ahora, o sin entrega de presente, aplazando la adquisición al fallecimiento.
Esta forma de «herencia en vida» puede servir para entregar dinero, transmitir una vivienda o planificar el patrimonio familiar. Pero antes de firmar hay que comprobar quién puede otorgarla, qué derechos conserva quien transmite, cómo afecta a los demás hijos y cuánto cuesta realmente.
En 2026, una cuestión fiscal resulta especialmente importante: las reducciones por parentesco y discapacidad disponibles entre un mismo transmitente y beneficiario deben tener en cuenta lo ya utilizado en adquisiciones sucesorias anteriores. Firmar otra escritura no genera automáticamente una nueva reducción íntegra.
En esta guía encontrarás los requisitos, los impuestos, los gastos y las precauciones que conviene revisar antes de formalizar un pacto de mejora.
Si tienes dudas sobre una herencia, una legítima, un testamento o un conflicto entre herederos, puedes consultar el servicio de servicio de herencias.
¿Qué es la herencia en vida en Galicia y cómo funciona el pacto de mejora?
El pacto de mejora es un acuerdo sucesorio por el que una persona atribuye a sus descendientes bienes determinados. Quien transmite se denomina mejorante y quien recibe, mejorado. Debe formalizarse en escritura pública.
📌 Aunque se utilice la expresión «herencia en vida», no siempre se entrega la propiedad al firmar: depende de la modalidad elegida. Además, el derecho gallego contempla otro pacto sucesorio, la apartación, cuyos efectos son diferentes.
Lo recibido mediante una mejora puede influir en el cálculo y pago de las legítimas. Por tanto, no debe presentarse como una forma de transmitir bienes al margen de los derechos de los demás legitimarios.
¿Quién puede hacer un pacto de mejora en Galicia?
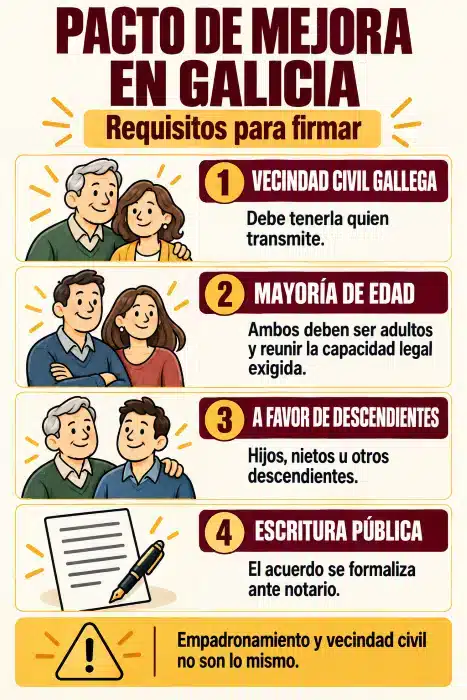
Para otorgar un pacto de mejora deben comprobarse estos requisitos:
- El transmitente debe tener vecindad civil gallega.
- El beneficiario debe ser descendiente suyo, como un hijo o un nieto.
- Ambos deben ser mayores de edad y reunir los requisitos de capacidad exigidos para otorgar el pacto.
- El acuerdo debe formalizarse en escritura pública.
👉 Importante: La vecindad civil gallega no equivale a estar empadronado en Galicia. Una persona puede vivir en otra comunidad y conservarla; también puede residir en Galicia sin haberla adquirido.
Por eso, vivir en Madrid o tener allí un inmueble no impide por sí solo otorgar un pacto de mejora. Hay que comprobar la ley civil aplicable y, por separado, qué normativa fiscal corresponde. El beneficiario no necesita tener también vecindad civil gallega.
La ley permite otorgarlo mediante un poder especial que recoja los elementos esenciales del pacto.
¿Qué bienes se pueden transmitir en un pacto de mejora?
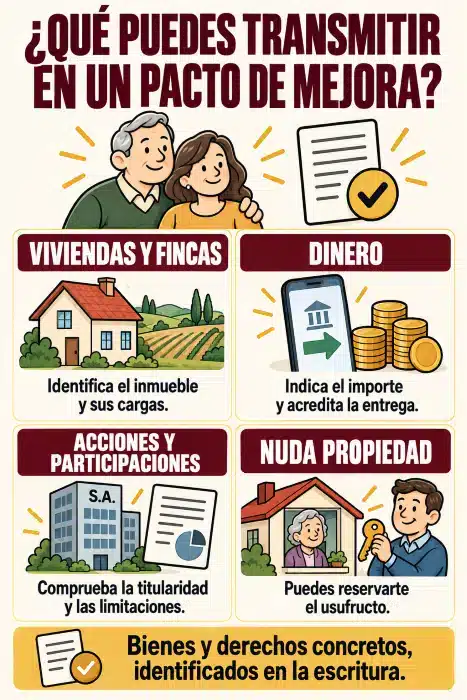
El pacto de mejora puede recaer sobre bienes y derechos concretos: una vivienda, una finca, una cantidad de dinero, acciones o participaciones sociales, entre otros.
La escritura debe identificar qué se atribuye, a quién pertenece y si se transmite el pleno dominio o un derecho concreto, como la nuda propiedad con reserva de usufructo.
Si se entrega dinero, conviene identificar el importe, su titularidad y el movimiento bancario que acredita la entrega. Si se transmite un inmueble, deben revisarse su situación registral, sus cargas y la valoración fiscal que corresponda.
Modalidades: con entrega de bienes o sin entrega de bienes
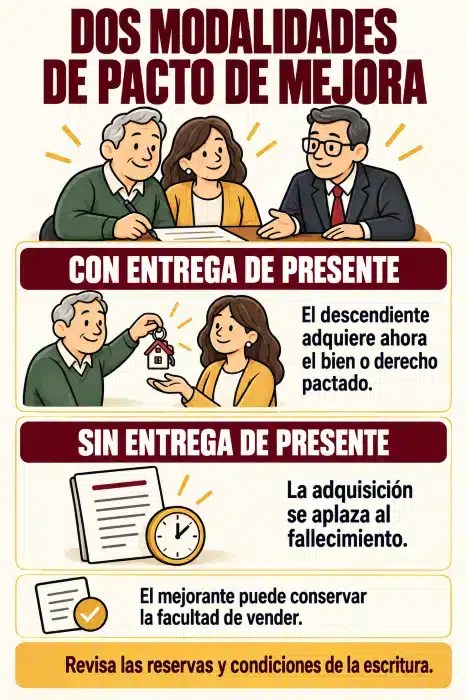
Aquí está la clave para entender esta figura. Hay dos formas de pacto de mejora:
➡️ Con entrega de bienes de presente
El descendiente adquiere en ese momento el bien o derecho previsto en la escritura. Si se transmite únicamente la nuda propiedad y el mejorante se reserva el usufructo, el descendiente no adquiere todavía el pleno dominio.
La escritura debe precisar las facultades que conserva el mejorante y las condiciones o limitaciones aplicables.
➡️ Sin entrega de bienes de presente
La adquisición se aplaza al fallecimiento del mejorante. Mientras tanto, el descendiente todavía no es propietario.
Salvo que se haya pactado otra regulación, el mejorante conserva la facultad de vender el bien. Si la ejercita, el pacto queda sin efecto respecto de ese bien. Las disposiciones gratuitas o mortis causa a favor de terceros tienen un régimen distinto y requieren atender a las reservas expresamente establecidas.
Por eso, un pacto sin entrega de presente no garantiza de manera incondicional que el descendiente recibirá ese mismo inmueble.
¿Puedo transmitir una vivienda y seguir viviendo en ella?
Sí. Puede pactarse la transmisión de la nuda propiedad al descendiente y reservarse el usufructo vitalicio. Así, quien transmite conserva el derecho de uso y disfrute en los términos establecidos.
Reservarse el usufructo no equivale a conservar todas las facultades del propietario. Si se quiere mantener la posibilidad de vender el inmueble completo, deben estudiarse expresamente las facultades de disposición y las intervenciones necesarias.
👉 Antes de firmar conviene decidir quién asumirá los gastos, qué ocurrirá si el descendiente fallece primero y qué protección necesita el mejorante si sus circunstancias personales cambian.
¿Se puede condicionar o revocar un pacto de mejora?
Un pacto de mejora no puede dejarse sin efecto libremente por el simple hecho de que el otorgante cambie de opinión. No funciona como un testamento que puede sustituirse unilateralmente por otro.
La escritura puede establecer obligaciones, condiciones y causas de ineficacia, dentro de los límites legales. Por ejemplo, puede concretar una obligación de asistencia y las consecuencias de su incumplimiento.
También deben revisarse las causas previstas en la ley y las facultades de disposición que se haya reservado el mejorante. Antes de firmar, es esencial entender en qué situaciones podrá recuperarse el bien o quedar sin efecto el pacto.
¿Qué diferencias y ventajas tiene el pacto de mejora frente a la donación?
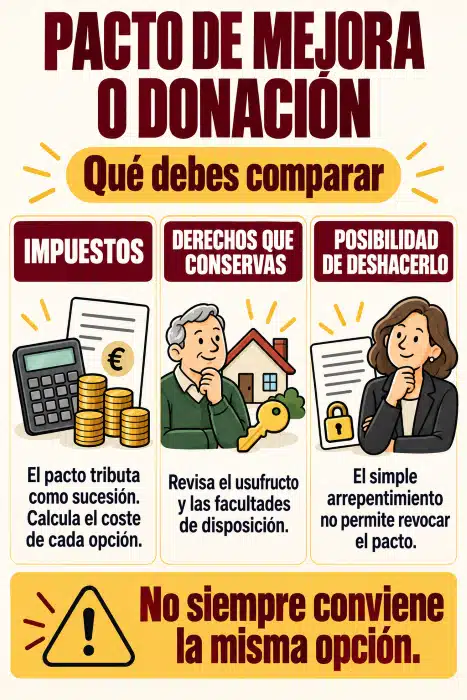
➡️ La diferencia jurídica. El pacto de mejora es un acuerdo sucesorio reservado a descendientes y sometido a los requisitos del derecho civil gallego. La donación es una transmisión gratuita entre vivos con un régimen diferente.
➡️ La diferencia fiscal. El pacto tributa como adquisición sucesoria. Cuando corresponde aplicar la normativa gallega, puede beneficiarse de las reducciones previstas para estas adquisiciones. La donación tiene sus propias reglas y beneficios fiscales; no debe darse por hecho que siempre resulte más cara.
➡️ El IRPF del transmitente. La transmisión mediante un pacto sucesorio de mejora válido no genera ganancia o pérdida patrimonial en el IRPF del mejorante. Una donación de un bien revalorizado sí puede generarla, salvo que resulte aplicable una excepción.
➡️ La decisión práctica. Conviene comparar ambas opciones según el bien, las edades, la residencia fiscal, las reducciones ya utilizadas y los planes de venta. También importa qué control quiere conservar quien transmite.
Costes notariales y fiscales de un pacto de mejora en Galicia
El coste total puede incluir notaría, impuestos, Registro de la Propiedad y asesoramiento profesional. No todas estas partidas aparecen en todos los casos.
¿Cuánto cobra un notario por un pacto de mejora?
La factura se calcula conforme al arancel notarial. Influyen la cuantía del negocio, la extensión de la escritura, las copias y las actuaciones necesarias. Para conocer el importe hay que solicitar una previsión con los datos de la operación.
Un pacto sobre dinero no genera los mismos trámites que la transmisión de varios inmuebles con reserva de usufructo. Por eso, una horquilla genérica no debe presentarse como presupuesto cerrado.
¿Qué otros gastos puede haber?
Si se transmiten inmuebles, deben contemplarse los gastos registrales y, cuando corresponda, la plusvalía municipal. También debe calcularse el Impuesto sobre Sucesiones, aunque las reducciones puedan dejar la cuota a cero.
Si se contrata asesoramiento o gestión, sus honorarios deben presupuestarse por separado, indicando qué actuaciones incluyen.
Fiscalidad del pacto de mejora en 2026: resumen claro
1️⃣ Impuesto sobre Sucesiones: quién paga y qué reducción corresponde
El beneficiario tributa por lo recibido como adquisición sucesoria. Antes de calcular el impuesto debe comprobarse qué Administración es competente y qué normativa autonómica resulta aplicable: la vecindad civil gallega no determina por sí sola la fiscalidad.
Cuando se aplica la normativa gallega, los descendientes de 21 años o más cuentan con una reducción por parentesco de 1.000.000 de euros. Para descendientes menores de 21 años, la reducción aumenta según su edad, sin que esta regla fiscal permita otorgar el pacto a un menor de edad.
Se trata de una reducción de la base imponible, no de una bonificación general del 99 % de la cuota. El resultado puede ser cero, pero eso no elimina la obligación de presentar el impuesto.
2️⃣ Qué cambia desde 2026 si ya recibiste bienes del mismo familiar
Las reducciones por parentesco y discapacidad son únicas para el conjunto de adquisiciones sucesorias entre el mismo causante y causahabiente. En las siguientes adquisiciones solo queda disponible la parte no agotada.
Por ejemplo, si en un primer pacto de 2026 utilizas 200.000 euros de una reducción de 1.000.000, quedan 800.000 euros para posteriores adquisiciones del mismo causante, conforme a esta regla. Una nueva escritura no reinicia el beneficio.
Además, existen reglas de acumulación para calcular el tipo de gravamen. Son una cuestión distinta de la reducción disponible y también deben revisarse.
3️⃣ IRPF de quien transmite y de quien recibe
El mejorante no declara una ganancia o pérdida patrimonial por la transmisión mediante un pacto sucesorio válido.
El descendiente tributa por la adquisición en Sucesiones, no como renta en su IRPF. Sin embargo, una venta posterior sí puede generar una ganancia patrimonial.
4️⃣ Plusvalía municipal
Si se transmite un terreno urbano o determinados derechos sobre él, debe comprobarse si se devenga la plusvalía municipal. No existe una exención general por utilizar un pacto de mejora.
Los terrenos rústicos no están sujetos a este impuesto. En los urbanos también debe comprobarse si existe incremento de valor y qué establece la ordenanza municipal.
¿Se puede vender un bien recibido por pacto de mejora antes de cinco años?
Sí, si ya has adquirido el bien y la escritura permite disponer de él. Pero poder venderlo y cómo tributa esa venta son cuestiones diferentes.
Si vendes antes de que transcurran cinco años desde el pacto y el causante sigue vivo, puede aplicarse la regla especial del artículo 36 de la Ley del IRPF: te subrogas en su valor y fecha de adquisición cuando ese valor sea inferior al que resultaría de las reglas generales.
Esto puede hacer que la ganancia gravada sea mayor de lo esperado.
👀 Ejemplo simplificado: tu padre adquirió un inmueble por 80.000 euros, lo recibes mediante pacto por un valor fiscal de 200.000 y lo vendes por 210.000 dentro de ese período. Si procede la subrogación, el cálculo parte del valor de adquisición de tu padre; no basta con restar 200.000 a 210.000. Después habrá que considerar los gastos y ajustes aplicables.
Si el causante fallece antes de los cinco años, la regla especial deja de operar para las transmisiones posteriores a su fallecimiento. Superar ese plazo tampoco convierte la venta en una operación exenta de IRPF.
¿Qué pasa después de un pacto de mejora?
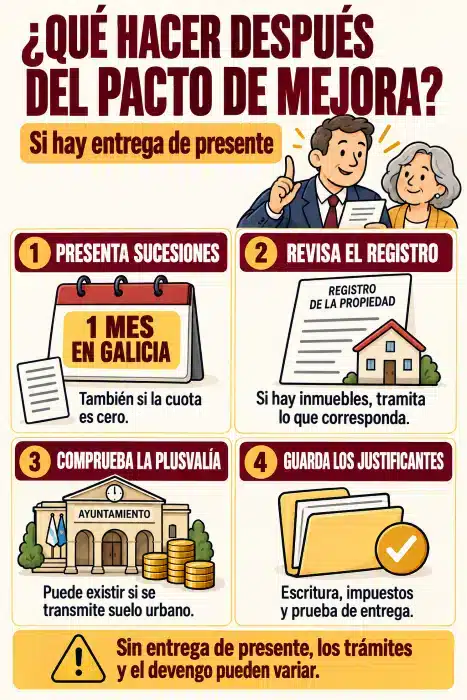
Después de firmar, deben completarse los trámites que correspondan a la modalidad del pacto y a los bienes transmitidos:
- Presentar el Impuesto sobre Sucesiones. En Galicia, ATRIGA señala un mes para los pactos sucesorios. En los pactos con efectos de presente, no debe confundirse con los seis meses propios de una herencia por fallecimiento.
- Tramitar la inscripción registral, cuando el pacto recaiga sobre inmuebles y proceda según su contenido.
- Revisar la plusvalía municipal, si existe una transmisión sujeta.
- Conservar la escritura, las autoliquidaciones y los justificantes de entrega, especialmente si se transmite dinero.
En un pacto sin entrega de presente debe determinarse cuándo se produce la adquisición y el devengo del impuesto. No deben aplicarse automáticamente los mismos trámites y fechas que a una entrega inmediata.
¿Qué pasa si el hijo fallece antes que el padre?
Si el pacto se hizo sin entrega de presente, la muerte del mejorado antes que el mejorante lo deja sin efecto, salvo que se haya previsto expresamente una sustitución.
Si ya hubo entrega de bienes, la premoriencia no deja automáticamente sin efecto el pacto. Habrá que revisar las cláusulas de la escritura y la sucesión del mejorado.
Por eso, antes de firmar conviene decidir qué debería ocurrir si el hijo fallece primero y reflejar esa previsión de forma adecuada.
¿Afecta a la legítima de los demás herederos?
Sí. El pacto de mejora debe tenerse en cuenta al determinar los derechos legitimarios.
En el derecho civil gallego, la legítima de los descendientes es, en conjunto, la cuarta parte del valor del haber hereditario líquido calculado conforme a la ley. No se aplica el esquema de tercios del Código Civil común.
Cuando el mejorado sea legitimario, lo recibido mediante el pacto se imputa al pago de su legítima, salvo disposición en contrario del causante. Para comprobar si se respetan los derechos de los demás, deben revisarse el patrimonio y las atribuciones computables.
⚠️ Recibir un bien por mejora no significa, por sí solo, quedar excluido del resto de la sucesión.
¿Se puede hacer sobre bienes gananciales?
Sí. Puede formalizarse un pacto de mejora sobre bienes gananciales. Si existe entrega de presente de un bien ganancial, debe contar con el consentimiento de ambos cónyuges.
La escritura debe precisar qué transmite cada uno y qué derechos se reservan. No deben confundirse las reglas de una entrega actual con las de una atribución cuyos efectos se aplazan al fallecimiento.
Pacto de mejora con dinero: cómo entregar una cantidad a un hijo
Sí. Un pacto de mejora puede utilizarse para entregar una cantidad de dinero a un hijo o a otro descendiente que cumpla los requisitos legales.
La escritura debe identificar el importe y la forma de entrega. La transferencia bancaria permite acreditar mejor quién entrega el dinero, quién lo recibe y cuándo. Conviene coordinarla con la notaría antes de realizarla.
Entregar billetes no evita la escritura ni las obligaciones tributarias, y dificulta la prueba del origen y la entrega. Tampoco una simple transferencia se convierte por sí sola en un pacto de mejora.
👀 Ejemplo: un padre quiere entregar 100.000 euros a su hija de 30 años para comprar una vivienda. Si corresponde la normativa gallega y conserva suficiente reducción por parentesco, la cuota de Sucesiones puede ser cero. Aun así, deben formalizar el pacto y presentar el impuesto. Los impuestos de la posterior compra de la vivienda se calculan por separado.
¿Se puede anular un pacto de mejora?
Depende del motivo. Hay que distinguir entre un defecto que afecte a la validez del pacto, una causa que permita dejarlo sin efecto después de firmarlo y un acuerdo entre sus otorgantes.
👉 La ley contempla, entre otras causas, el incumplimiento de obligaciones asumidas por el mejorado, determinados supuestos de premoriencia, causas de desheredamiento o indignidad, conductas gravemente injuriosas o vejatorias y, si hubo entrega de bienes, ingratitud.
El simple arrepentimiento no permite recuperar unilateralmente lo transmitido. Antes de iniciar una reclamación deben revisarse la escritura, la causa alegada, las pruebas y las consecuencias fiscales de la solución planteada.
Qué documentación preparar antes de ir al notario
La documentación dependerá del caso. Como preparación inicial conviene reunir:
- Documentos de identidad y datos familiares de los otorgantes.
- Información necesaria para comprobar la vecindad civil y el parentesco.
- Escrituras de propiedad, datos registrales y referencias catastrales de los inmuebles.
- Información sobre cargas, hipotecas y titularidad de los bienes.
- Justificantes bancarios si se entrega dinero.
- Pactos sucesorios anteriores y sus autoliquidaciones.
- Testamentos existentes y previsiones sobre usufructo, asistencia o sustitución.
La notaría o el profesional que prepare la operación concretará qué documentos adicionales necesita.
Casos prácticos: cómo funciona el pacto de mejora en la vida real
Ejemplo 1. Una vivienda con reserva de usufructo
Una madre quiere atribuir una vivienda a su hija adulta y seguir utilizándola mientras viva. Puede estudiar un pacto con entrega de la nuda propiedad y reserva de usufructo.
Antes de firmar deben comprobarse la valoración fiscal, la reducción disponible, la plusvalía municipal y los gastos. También conviene decidir qué sucederá si la hija fallece primero y cómo afectará la operación a los demás legitimarios.
Ejemplo 2. Una finca que se recibirá al fallecimiento
Un padre acuerda atribuir una finca a su hijo mediante un pacto sin entrega de presente. El hijo todavía no adquiere la propiedad.
Si la escritura no establece otra regulación, el padre conserva la facultad de venderla y esa venta puede dejar sin efecto el pacto respecto de la finca. Por tanto, deben revisar las facultades reservadas antes de considerar asegurada la futura adquisición.
Preguntas frecuentes sobre el pacto de mejora en Galicia
El pacto de mejora es un acuerdo sucesorio y tributa como tal. La donación es una transmisión gratuita entre vivos. Sus requisitos, efectos e impuestos son distintos, por lo que conviene comparar el coste y la protección que ofrece cada opción en el caso concreto.
Sí. Puede beneficiar a uno o varios descendientes. Deben respetarse los derechos legitimarios y revisar cómo se computa e imputa lo recibido. En Galicia, la legítima de los descendientes es una cuarta parte del valor del haber hereditario líquido, no un sistema de tercios.
Depende de los bienes, la escritura y los trámites. El presupuesto debe distinguir notaría, impuestos, Registro de la Propiedad cuando proceda y honorarios de asesoramiento o gestión. Que Sucesiones resulte a cero no significa que toda la operación sea gratuita.
El simple arrepentimiento no permite dejarlo sin efecto unilateralmente. Deben revisarse la escritura, las causas legales aplicables y la posibilidad de un acuerdo entre los otorgantes.
Sí, sobre una cantidad o derecho concretamente identificado. Debe formalizarse en escritura pública y documentarse la entrega. Una transferencia bancaria aislada no constituye por sí sola un pacto de mejora.
Sí. Puede comprobar la tributación, la valoración y los beneficios fiscales aplicados. Con carácter general, el derecho a liquidar prescribe a los cuatro años desde el día siguiente al final del plazo de presentación, pero existen causas de interrupción y reglas específicas que deben revisarse.
Si ya se adquirió el bien, habrá que comprobar las facultades y limitaciones de la escritura. Además, vender antes de cinco años mientras vive el causante puede activar la regla especial del IRPF sobre valor y fecha de adquisición. La posibilidad de vender y su coste fiscal son cuestiones distintas.
La mejora atribuye bienes concretos al descendiente sin excluirlo por sí misma de la condición de legitimario. La apartación supone renunciar de forma irrevocable, por sí y su linaje, a esa condición a cambio de bienes. La exclusión del llamamiento intestado puede pactarse adicionalmente; no debe afirmarse que toda apartación impide recibir cualquier bien en una futura herencia.
¿Necesitas preparar o revisar un pacto de mejora en Galicia?
Antes de entregar dinero o transmitir una vivienda, conviene saber qué impuestos corresponden, qué derechos conservarás y cómo afectará la operación al resto de la familia.
Puedes solicitar a Diego Simal una valoración de tu caso. Para empezar, indica qué quieres transmitir, a quién, si deseas conservar el uso del bien y si existen pactos sucesorios anteriores.
Si ya has firmado y necesitas estudiar una venta, un incumplimiento o la posibilidad de dejar el pacto sin efecto, aporta también la escritura y explica qué ha ocurrido.
Consultar mi caso con Diego Simal
Fuentes jurídicas y normativa
- Ley 2/2006, de 14 de junio, de derecho civil de Galicia. Artículos 209 a 218: requisitos, modalidades y causas de ineficacia de los pactos de mejora. Artículos 224 a 227: apartación. Artículos 243 a 245: legítima de los descendientes, cómputo e imputación.
- Código Civil, artículo 14. Reglas sobre vecindad civil, que debe distinguirse del empadronamiento y de la residencia fiscal.
- Decreto Legislativo 1/2011, de 28 de julio, sobre tributos cedidos en Galicia. Artículo 6: reducciones por parentesco y discapacidad. Su apartado Cinco regula la aplicación de estas reducciones en adquisiciones sucesorias sucesivas entre el mismo causante y causahabiente.
- Ley 5/2025, de 23 de diciembre, de medidas fiscales y administrativas. Artículo 3: modificación de las reglas de aplicación de las reducciones por parentesco y discapacidad, con efectos desde el 1 de enero de 2026.
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones. Artículos 3 y 24: hecho imponible y devengo. Artículo 30: acumulación de donaciones, contratos y pactos sucesorios.
- Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas. Artículos 33.3.b y 36: transmisiones lucrativas por causa de muerte y regla especial aplicable a la posterior transmisión de bienes adquiridos mediante pactos sucesorios con efectos de presente.
- Ley 22/2009, sobre financiación de las comunidades autónomas. Artículos 28 y 32: residencia habitual y puntos de conexión del Impuesto sobre Sucesiones y Donaciones.
- Texto refundido de la Ley Reguladora de las Haciendas Locales. Artículos 104 a 110: regulación de la plusvalía municipal, supuestos de no sujeción y gestión del impuesto.
- ATRIGA: información del Impuesto sobre Sucesiones. Información oficial sobre presentación, sujetos obligados y plazos, incluido el plazo de un mes para los pactos sucesorios.
- Ley 58/2003, General Tributaria. Artículos 66 a 68: prescripción, cómputo de los plazos y causas de interrupción.

Artículo escrito por...